
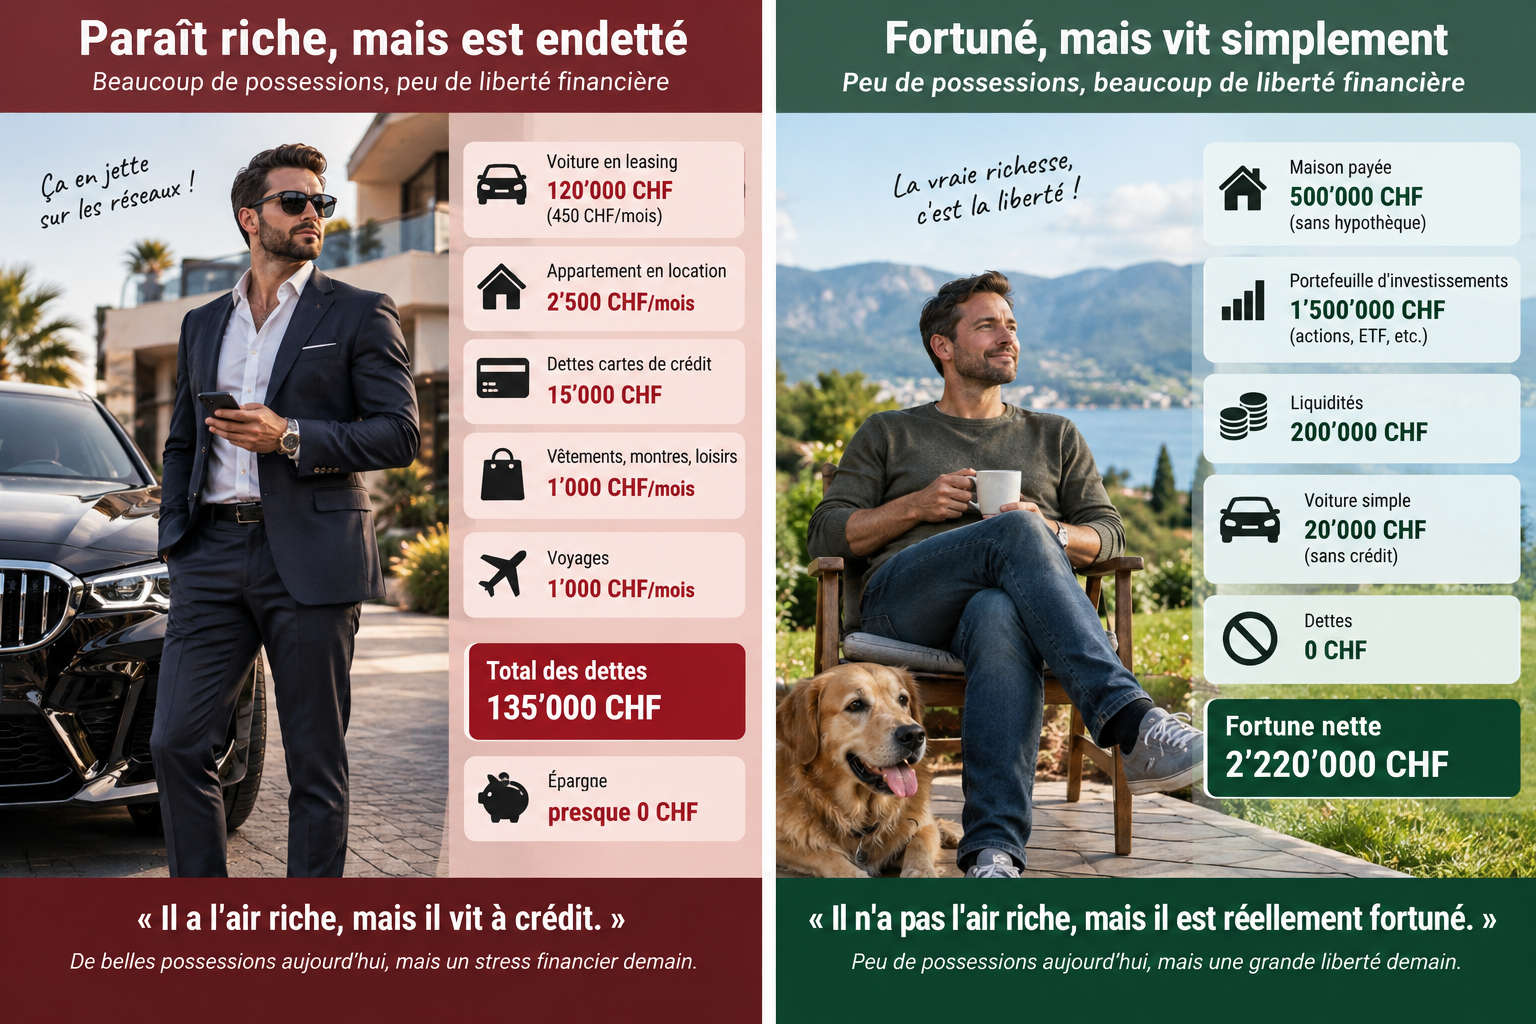
Quelle est la différence entre une personne riche et une personne fortunée ? Comprendre cette distinction est essentiel pour une approche minimaliste et frugaliste afin d’obtenir la liberté financière.
Produits recommandés


Introduction : Personne riche vs personne fortunée : quelle est la différence ?
Quand tu vois quelqu’un conduire une voiture à 150’000 CHF, habiter dans une grande maison et porter une montre à 30’000 CHF, tu peux facilement penser :
« Cette personne est riche. »
Mais est-ce vraiment le cas ? Pas forcément.
Une personne peut avoir un train de vie très luxueux tout en ayant peu de patrimoine. À l’inverse, une personne peut posséder plusieurs centaines de milliers de francs d’épargne et d’investissements tout en vivant de manière très simple.
C’est là qu’il faut faire la différence entre paraître riche et être fortuné. Et comprendre pourquoi des gens fortunés vivent comme la classe moyenne.
Riche et fortuné : deux notions différentes
Il n’existe pas de seuil universel à partir duquel on devient « riche » ou « fortuné ». Tout dépend du pays, du niveau de vie et de la personne avec laquelle tu compares ta situation.
Mais pour simplifier :
- Une personne riche peut être perçue comme riche grâce à son niveau de vie et à ses possessions.
- Une personne fortunée possède un patrimoine financier et/ou immobilier important, idéalement avec peu de dettes.
Le point essentiel est donc le suivant :
Ce que tu détiens n’est pas forcément ce que tu possèdes réellement.
Pourquoi ? Parce qu’il faut tenir compte des dettes.
Un exemple très simple
Imagine deux personnes.
Personne A :
- voiture : 100’000 CHF
- maison : 500’000 CHF
- crédit immobilier restant : 450’000 CHF
- crédit automobile : 80’000 CHF
- épargne : 10’000 CHF
Personne B :
- voiture : 15’000 CHF
- appartement : 250’000 CHF
- aucune dette
- épargne et investissements : 200’000 CHF
On porrait penser que la personne A est beaucoup plus riche.
En effet, depuis l’extérieur, on voit sa grosse maison et une voiture luxueuse.
Mais si tu regardes le patrimoine net, la situation est très différente.
La personne A possède beaucoup de biens, mais une grande partie est financée par de la dette.
La personne B possède moins de biens visibles, mais beaucoup plus de patrimoine réellement disponible.
C’est précisément ce que l’apparence ne permet pas de voir.
Posséder quelque chose ne signifie pas être fortuné
C’est probablement l’une des plus grandes illusions concernant l’argent.
Nous avons tendance à associer automatiquement :
objet cher = personne riche.
Mais ce raisonnement ne fonctionne pas toujours.
Aujourd’hui, tu peux acheter énormément de choses sans avoir réellement l’argent nécessaire pour les payer immédiatement.
Par exemple :
- une voiture avec un leasing
- un appartement avec une hypothèque
- un téléphone avec un paiement échelonné
- des vêtements avec une carte de crédit
- des vacances payées en plusieurs fois
En vérité, si tu as un salaire plutôt élevé, les banques te donnent la possibilité d’avoir de grandes dettes. Mais payer des objets chers en ayant de grandes dettes ne fait pas de cet emprunteur une personne fortunée.

Exemple : une voiture à 100’000 CHF
Imagine que tu gagnes 6’000 CHF par mois.
Tu as 25’000 CHF, mais tu souhaites absolument conduire une voiture à 100’000 CHF.
Avec un financement automobile ou un leasing, l’achat peut devenir possible.
Tu peux donc te retrouver au volant d’une voiture extrêmement chère en ayant une dette 75’000 CHF.
Et surtout, la voiture entraîne ensuite d’autres dépenses :
- mensualités
- assurance complète
- carburant ou électricité
- entretien
- taxes
- stationnement
- dépréciation
- etc
La voiture donne donc une impression de richesse, mais elle est au contraire, une source importante de sortie d’argent.
Le problème : la plupart des objets perdent de la valeur
Une autre différence fondamentale entre un actif financier et un objet de consommation concerne sa valeur dans le temps.
Prenons un smartphone acheté 1’000 CHF.
Tu paies 1’000 CHF aujourd’hui.
Mais combien pourra-t-il être revendu dans quelques années ?
Probablement beaucoup moins.

C’est le même principe avec :
- une voiture
- un ordinateur
- des meubles
- des vêtements
- du matériel électronique.
Bien sûr, il existe des exceptions : certaines œuvres d’art, montres, objets de collection ou biens immobiliers peuvent prendre de la valeur.
Mais ce n’est pas le cas de la majorité des objets de consommation courante.
En réalité, la majorité des objets que nous achetons perdent de la valeur. Et cette dépense, beaucoup de personnes ne la comprennent pas.
Prenons l’exemple de deux personnes
Personne A dépense 1’000 CHF dans un nouveau smartphone.
Personne B conserve ses 1’000 CHF et les place dans un actif financier.
Après plusieurs années:
- Personne A = smartphone vaut 250 CHF
- Personne B = son actif vaut 2’000 CHF
La personne B a vu son placement doubler, tandis que la personne A a vu son smartphone diminuer de valeur de 75 %.
Cela ne signifie évidemment pas qu’il ne faut jamais acheter de smartphone. Le smartphone peut être très utile.
En revanche, le véritable raisonnement est plutôt :
Lorsque tu dépenses de l’argent, tu échanges ton capital et ton temps de travail contre un bien ou un service.
En effet, il n’y a que quand tu investis ton argent, que tu risques d’augmenter sa valeur.
Un exemple plus parlant : 12 CHF par jour
Prenons maintenant un exemple beaucoup plus banal.
Imagine que tu dépenses chaque jour :
| Dépense | Prix |
|---|---|
| Croissant | 3 CHF |
| Soda | 3,50 CHF |
| Biscuit | 3,50 CHF |
| Snack | 2 CHF |
| Total | 12 CHF |
12 CHF semblent insignifiants.
Mais :
12 × 30 jours = 360 CHF par mois
12 × 365 jours = 4’380 CHF par an
Sur 10 ans, sans même tenir compte d’un éventuel rendement, cela représente :
- 43’800 CHF.
Tu comprends le problème ?
Ces petites dépenses répétées deviennent suffisamment importantes pour empêcher la constitution d’une épargne ou d’un placement.

C’est une différence essentielle.
- Une personne qui gagne peu mais épargne régulièrement peut progressivement construire un patrimoine.
- Une personne qui gagne beaucoup mais dépense presque tout peut rester avec très peu de patrimoine.
Un gros salaire ne garantit pas une grosse fortune
Ce sujet est souvent mal compris.
Imagine deux personnes.
Personne A
Salaire : 10’000 CHF/mois
Dépenses : 9’800 CHF/mois
Épargne : 200 CHF/mois
Personne B
Salaire : 5’000 CHF/mois
Dépenses : 3’500 CHF/mois
Épargne : 1’500 CHF/mois
La personne A gagne deux fois plus. Pourtant, la personne B met 7,5 fois plus d’argent de côté chaque mois.
Sur le long terme, cette différence peut devenir considérable.
C’est pourquoi le revenu et la fortune sont deux choses différentes.
Le salaire indique combien tu gagnes. La fortune indique ce que tu as accumulé.
La fortune est difficile à voir
Voilà pourquoi il est dangereux de juger la situation financière de quelqu’un uniquement à partir de son apparence.
Tu peux voir :
- sa voiture
- sa maison
- ses vêtements
- sa montre
- ses vacances
- son téléphone
- ses restaurants sur son réseau social.
Mais tu ne vois généralement pas :
- son compte bancaire
- son portefeuille d’investissement
- ses dettes
- son patrimoine immobilier net
- son niveau d’épargne
- ses revenus passifs
- son patrimoine transmis ou hérité
Autrement dit :
La richesse visible est facile à observer. La fortune réelle est beaucoup plus difficile à connaître.
Une personne peut donc sembler extrêmement aisée alors qu’elle est fortement endettée.
Et une autre peut sembler parfaitement ordinaire alors qu’elle possède un patrimoine considérable.
Le paradoxe du millionnaire discret
Imagine une personne qui possède :
- 1 million CHF d’investissements
- aucune dette
- une voiture d’occasion
- un appartement modeste
- des vêtements ordinaires
À côté d’elle, une autre personne possède :
- une voiture à 150’000 CHF
- une montre à 30’000 CHF
- des vêtements de luxe
- un appartement haut de gamme
- mais 600’000 CHF de dettes.
Laquelle semble la plus riche ?
La deuxième.
Laquelle possède le patrimoine net le plus important ?
La première.
C’est peut-être cela l’arme secrète des millionnaires discrets : passer pour des pauvres et être riches là où il compte vraiment.
Pourquoi certains millionnaires choisissent-ils de rester discrets ?
Avoir beaucoup d’argent ne signifie pas forcément avoir envie de le montrer.
Certains millionnaires choisissent volontairement de conserver une apparence proche de celle de la classe moyenne. Les raisons peuvent être économiques, mais aussi personnelles et sociales. Par exemple :
La discrétion et la sécurité
Afficher sa fortune peut attirer l’attention. Une voiture de luxe, une montre très chère ou une grande maison permettent facilement aux autres de deviner que tu disposes d’un patrimoine important.
À l’inverse, une apparence ordinaire permet de rester beaucoup plus discret. Cela peut notamment limiter certaines sollicitations ou réduire l’exposition aux risques de vols et de cambriolages.
Protéger sa famille
Certains parents souhaitent également que leurs enfants grandissent sans être constamment confrontés à leur patrimoine familial.
Ils peuvent préférer que leurs enfants comprennent la valeur du travail et de l’argent plutôt que de grandir avec l’idée que tout leur est automatiquement accessible.
Éviter les sollicitations
Lorsqu’une personne est connue pour être riche, elle peut recevoir davantage de demandes : prêts d’argent, investissements, cadeaux ou aides financières.
Rester discret permet parfois de conserver des relations plus naturelles avec son entourage.
Simplement aimer la vie simple
Enfin, il ne faut pas sous-estimer une raison beaucoup plus simple : certaines personnes aiment réellement vivre simplement.
Si une voiture à 15’000 CHF répond parfaitement à tes besoins, pourquoi dépenser 100’000 CHF uniquement pour avoir une voiture plus prestigieuse ?
Le millionnaire discret peut préférer utiliser son argent pour acheter du temps, de la liberté et de la sécurité plutôt que du statut social.
Au fond, posséder une fortune donne justement la possibilité de ne pas avoir besoin de la montrer.
La richesse peut être affichée. La fortune, elle, peut rester parfaitement invisible.

Le véritable objectif : augmenter son patrimoine net
Si ton objectif est de construire une fortune, tu peux simplifier le raisonnement en trois étapes.
1. Augmenter tes revenus
Plus tu gagnes d’argent, plus tu as potentiellement de capacité d’épargne.
Cela peut passer par :
- une augmentation de salaire
- une nouvelle compétence
- une activité indépendante
- une entreprise
- des revenus complémentaires
2. Contrôler tes dépenses
Dépenser le moins possible (mais en restant raisonnable).
Il ne s’agit pas de vivre comme un moine.
Il s’agit plutôt de distinguer :
- ce qui te procure réellement de la valeur
de
- ce que tu achètes simplement parce que tu peux te le permettre.
Par exemple, une simple résiliation d’un abonnement inutile te permet économiser des milliers de CHF en 10 ans. Si ton abonnement coûte par exemple 15 CHF et tu le résilies. Ceci signifie une économie de 1’800 CHF en 10 ans.
3. Transformer ton épargne en patrimoine
L’argent qui n’est pas consommé peut servir à constituer une réserve de sécurité puis, selon tes objectifs et ta tolérance au risque, à investir.
C’est cette troisième étape qui permet progressivement de transformer un revenu en patrimoine.
Riche aujourd’hui ou fortuné demain ?
Voici finalement la question qui résume cet article.
Tu peux utiliser 50’000 CHF pour acheter une voiture.
- Tu auras immédiatement quelque chose de très visible.
- Tout le monde pourra voir ta voiture.
- Mais personne ne saura combien d’argent tu as sur ton compte.
- Et tu auras des coûts importants à payer
À l’inverse, tu peux conserver ces 50’000 CHF, les investir et continuer à conduire une voiture à 10’000 CHF.
- Personne ne verra nécessairement ton patrimoine.
- Mais financièrement, tu auras conservé un capital susceptible de produire des revenus.

Conclusion : ne confonds pas apparence et patrimoine
La principale différence entre une personne qui paraît riche et une personne fortunée se trouve dans son patrimoine net.
Une personne peut posséder une maison luxueuse, une voiture coûteuse et des vêtements de marque tout en ayant énormément de dettes.
Une autre peut avoir une voiture ordinaire, un logement modeste et peu d’objets de luxe tout en possédant un patrimoine financier important.
La question n’est donc pas seulement :
« Qu’est-ce que cette personne possède ? »
Mais surtout :
« Combien possède-t-elle réellement une fois ses dettes déduites ? »
C’est une distinction fondamentale en gestion financière.
- La consommation permet d’améliorer ton niveau de vie.
- L’épargne et l’investissement permettent de construire ton patrimoine.
Et plus tu arrives à trouver un équilibre entre les deux, plus tu peux progressivement augmenter ta liberté financière.
Ne cherche donc pas uniquement à paraître riche. Cherche surtout à construire un patrimoine qui te donne davantage de liberté.
Différence entre une personne riche et une personne fortunée ?
Abonne-toi pour les nouveautés ✍
Tu as un projet frugaliste et tu souhaites une formation? Clique ”ici” et rempli le formulaire
Je te propose de lire mon onglet ”Frugaliste” pour lire les principaux changement pour économiser et devenir financièrement indépendant le plus vite possible.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
- Psychologie Frugaliste: Planifier et Célébrer les Petites Victoires
- Consommation essentielle VS Consommation pas essentielle
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugal et/ou minimaliste.
Pour une question de transparence envers les lecteurs, tous les produits conseillés sont dans le but de rendre la vie moins chère et plus simple.
Essentiellement, mes seuls revenus avec ce blog viennent des formations que je réalise, des codes promo pour les produits que j’utilise et des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
Face à une éducation financière pas très efficace, comme fut mon cas auparavant. J’ai en effet décidé de créer ce blog suite à un changement de ma vie depuis mes débuts de ma vie adulte.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre. Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
J’ai aussi sans me rendre compte commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Depuis quelques années je me sens heureux et je m’enrichis d’une façon que j’aurai jamais imaginé vu que j’ai un salaire moyen en Suisse.
C’est dans ce but que j’ai décidé de créer ce blog. Afin de partager, apprendre et enseigner avec d’autres personnes qui recherchent à la liberté, la simplicité et la richesse à long terme.
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans sa vie et j’ai trouvé un équilibre entre ces art de vie sans atteindre les extrêmes.
Différence entre une personne riche et une personne fortunée ?
Différence entre une personne riche et une personne fortunée ?
Minimalistefrugaliste
Différence entre une personne riche et une personne fortunée ?
Laisser un commentaire