
Psychologie Frugaliste: Planifier et Célébrer les Petites Victoires
Produits recommandés


Introduction : Psychologie frugaliste : planifier sur le long terme et célébrer les petites victoires
Pourquoi certaines personnes restent-elles bloquées financièrement alors qu’elles ont pourtant un salaire correct ?
Le problème ne vient pas toujours du revenu. Il vient parfois de notre façon de penser.
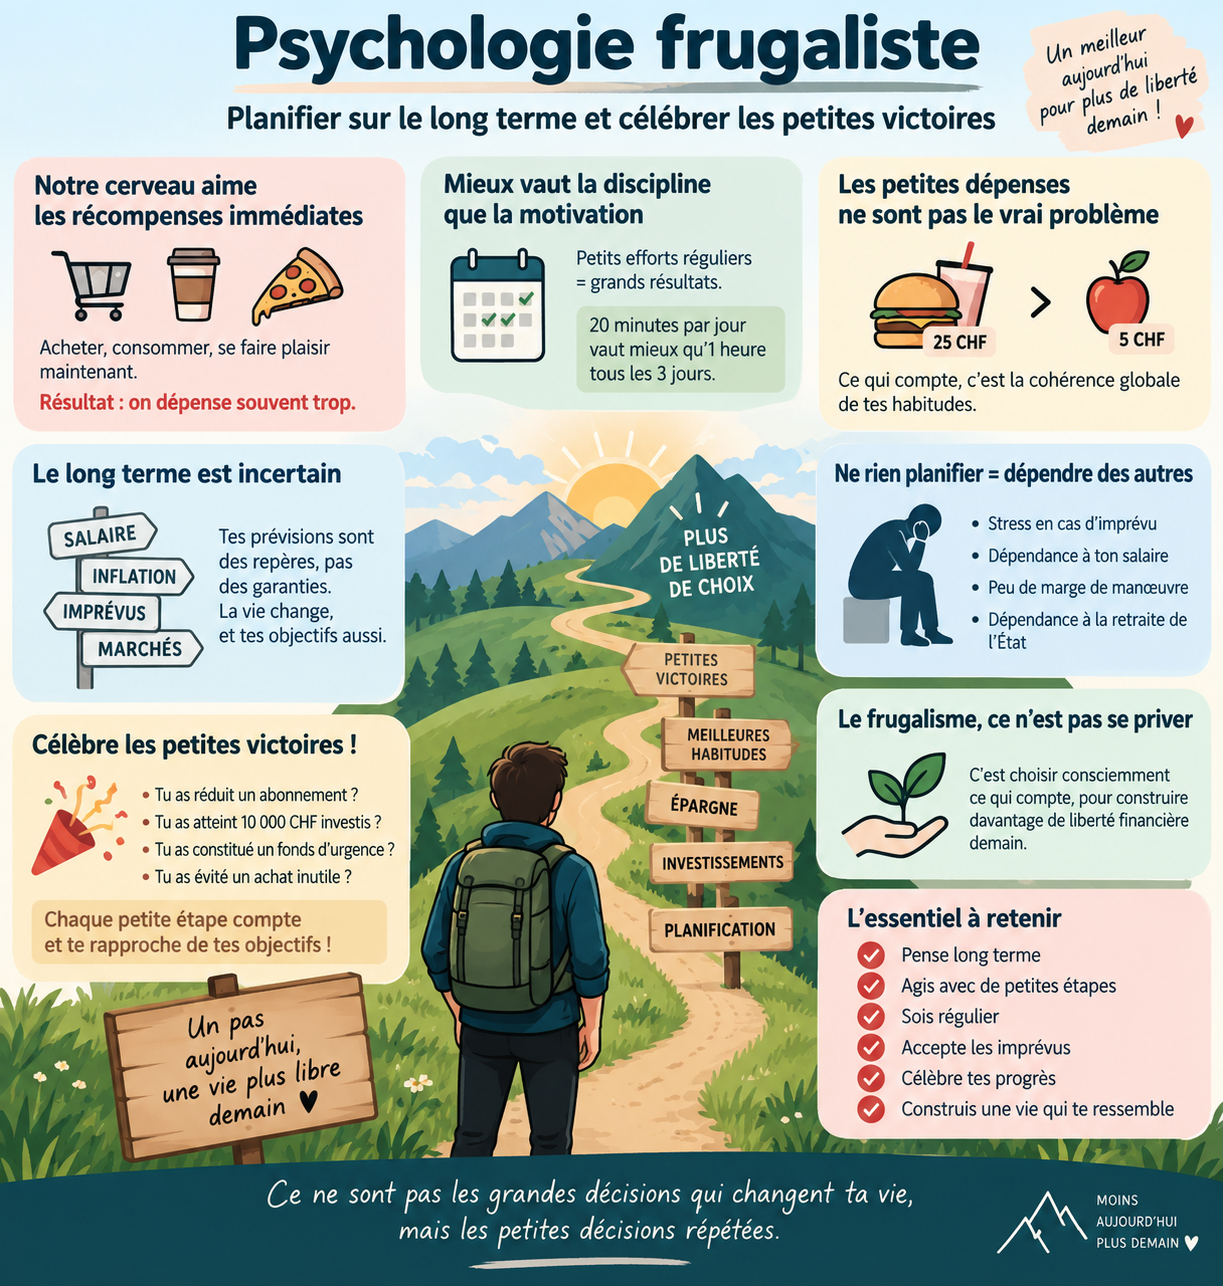
Notre cerveau aime les récompenses immédiates : acheter quelque chose, commander à manger, partir en vacances ou simplement se faire plaisir maintenant. À l’inverse, épargner 200 CHF par mois pour un objectif qui arrivera dans dix ou quinze ans paraît beaucoup moins excitant.
C’est justement là que la psychologie frugaliste entre en jeu.
Le frugalisme consiste notamment à accepter de renoncer à certaines récompenses immédiates pour construire quelque chose de plus important sur le long terme : une épargne de sécurité, un patrimoine, davantage de liberté ou, pour certains, l’indépendance financière.
Mais il y a un piège : si tu passes quinze ans à attendre une seule grande victoire, tu risques de trouver le chemin particulièrement long. Et tu as de sérieux risques d’abandonner en chemin.
L’objectif est donc double : planifier sur le long terme et apprendre à apprécier les petites victoires en chemin.

Court terme contre long terme
Nous avons tendance à penser qu’un objectif peut être atteint rapidement si nous faisons suffisamment d’efforts.
Et dans certains cas, c’est vrai.
- Tu veux courir un marathon ? Tu peux suivre un programme d’entraînement pendant plusieurs mois.
- Tu veux apprendre une nouvelle compétence ? Tu peux consacrer plusieurs heures par semaine à ton apprentissage.
Mais les finances personnelles sont différentes.
Elles dépendent de nombreux éléments que tu ne contrôles pas : ton salaire, l’inflation, les marchés financiers, tes dépenses imprévues, ta situation familiale ou encore les opportunités professionnelles qui se présentent à toi.
Imagine que tu décides d’investir 1 000 CHF chaque mois pour atteindre 600 000 CHF dans plusieurs années.
Sur le papier, tu peux faire une belle simulation avec un rendement annuel moyen et obtenir une date approximative.
Mais dans la réalité, ton salaire peut changer. Tu peux avoir une grosse dépense médicale ou automobile. Les marchés peuvent fortement baisser. Tu peux décider de travailler moins. Ou simplement changer d’objectif dans dix ans.
Une projection financière est donc un outil pour te guider, mais en vérité, ce n’est pas une promesse concernant ton futur.
C’est une distinction importante.
Discipline contre motivation
Un autre élément essentiel de la psychologie frugaliste est la différence entre motivation et discipline.
La motivation fonctionne très bien… lorsqu’elle est présente.
Tu peux, par exemple, décider un lundi matin de supprimer toutes tes dépenses inutiles et d’épargner 50 % de ton salaire.
Le problème, c’est que cette motivation risque de disparaître quelques semaines plus tard.
La discipline fonctionne différemment.
Elle consiste à mettre en place des habitudes suffisamment simples pour pouvoir les maintenir même lorsque tu n’es pas particulièrement motivé.
Prenons un exemple.
Tu souhaites faire du sport. Tu peux :
- décider de faire une séance d’une heure tous les trois jours
- tu peux faire 20 minutes chaque jour.
La deuxième solution peut sembler moins impressionnante. Pourtant, 20 minutes par jour représentent environ 122 heures de sport sur une année.
En effet, cette habitude de quelques minutes par jour te permet de faire plus de 120 heures de sport par année.
C’est exactement le même principe avec l’argent.
Épargner 500 CHF une fois peut être satisfaisant. Mais épargner automatiquement 200 CHF tous les mois pendant plusieurs années peut avoir un impact beaucoup plus important.
De ce fait, la frugalité repose moins sur des sacrifices spectaculaires temporaires. Il se base surtout sur des habitudes simples répétées suffisamment longtemps.
Les petites dépenses occasionnelles ne sont pas le vrai problème
Cela ne signifie pas qu’il faut traquer chaque franc.
C’est même parfois contre-productif.
Prenons un exemple : tu vas au supermarché et tu refuses d’acheter des fruits parce qu’ils coûtent 5 CHF de plus que prévu dans ton budget.
Puis, deux heures plus tard, tu commandes un repas à 25 CHF parce que tu n’as pas envie de cuisiner.
Dans ce cas, tu as économisé 5 CHF… pour ensuite dépenser 25 CHF.
En réalité, le véritable enjeu est de construire une cohérence globale dans tes habitudes financières.
Si tu veux devenir plus frugal, demande-toi plutôt :
- Quelles dépenses reviennent chaque mois ?
- Lesquelles apportent réellement de la valeur à ma vie ?
- Quels abonnements est-ce que je n’utilise presque jamais ?
- Est-ce que je peux réduire certaines dépenses sans diminuer significativement ma qualité de vie ?
- Est-ce que mon épargne est automatisée ?
Par exemple, supprimer un abonnement de 10 CHF par mois représente 120 CHF par an.
Ce n’est pas spectaculaire. Mais c’est une petite amélioration qui se répète automatiquement.
Et si on y pense, 120 CHF économisés par an signifie 2’400 CHF économisés en 20 ans. Ce n’est pas négligagble !
Ton objectif financier peut changer
Il y a une autre chose que les simulations financières oublient facilement : toi, tu vas changer.
- À 25 ans, tu peux rêver de prendre ta retraite à 40 ans.
- À 35 ans, tu peux avoir envie de travailler encore, mais quatre jours par semaine.
- À 45 ans, tu peux préférer consacrer davantage d’argent aux voyages, à ta famille ou à un projet personnel. Mais continuer à travailler à temps partiel.
En vérité, tes priorités évoluent.
Et tes finances doivent donc pouvoir évoluer avec elles.
C’est pour cette raison que je considère les calculs d’indépendance financière comme des repères, et non comme des dates gravées dans le marbre.
Prenons exemple sur la fameuse règle des 4 % très utilisée dans les discussions autour du FIRE.
Elle peut servir de point de départ pour réfléchir à la taille d’un patrimoine nécessaire pour financer certaines dépenses. Mais elle ne permet pas de connaître précisément ton futur.
Les marchés financiers ne progressent pas de manière régulière. Les rendements futurs sont incertains et ta situation personnelle peut changer.
Planifier ne signifie donc pas prédire. Planifier signifie plutôt te donner une direction et vérifier régulièrement si cette direction correspond toujours à ta situation.

Ne rien planifier a aussi un coût
En lisant le chapitre antérieur, tu pourrais te dire que si planifier c’est juste un chemin. Pourquoi planifier?
En vérité, ne rien planifier peut te rendre beaucoup plus dépendant de ton revenu actuel.
Imagine que tu gagnes 5 000 CHF par mois et que tu dépenses systématiquement les 5 000 CHF.
- Tout va bien tant que ton salaire arrive chaque mois.
- Tout va bien tant que tu n’as pas d’imprévus financiers.
Mais que se passe-t-il si ton revenu diminue ou si tu as un imprévu ?
Par exemple, ta voiture tombe en panne. Une facture importante arrive. Ton activité professionnelle ralentit. Tu dois prendre quelques mois de congé.
Sans épargne, chaque imprévu devient immédiatement une source de stress.
À l’inverse, disposer d’une réserve de sécurité et une source de revenu autre que ton salaire te donne davantage de marge de manœuvre.
Les bénéfices du frugalisme commencent aujourd’hui
Beaucoup de personnes pensent que la liberté financière est utile qu’une fois 100% libre financièrement. C’est-à-dire, qu’une fois que les revenus passifs paient 100% des factures.
En réalité, le frugalisme est utile dès le début.
Par exemple :
- Avoir suffisamment d’épargne pour payer plusieurs mois de chômage
- Avoir de l’argent en réserve si ta voiture tombe en panne
- Avoir 100 CHF par mois de revenus passifs qui équivalent à une promotion dans ton emploi
Chaque revenu passif ou chaque CHF économisé réduit un peu ta dépendance à ton prochain salaire et te donne une marge de sécurité à tes imprévus finances.
Célèbre les petites victoires
C’est probablement le point le plus important de cet article.
Ne fais pas l’erreur d’attendre une seule grande victoire pour être fier de ton parcours financier.
Par exemple, si ton objectif est d’atteindre 600 000 CHF investis, attendre ce jour pour célébrer signifie potentiellement attendre des décennies.
Entre-temps, tu auras pourtant accompli beaucoup d’aspects importants:
- Constitué ton premier fonds d’urgence.
- Remboursé une dette.
- Commencé à investir tes premiers CHF.
- Peut-être que tu auras atteint tes premiers 10 000 CHF.
- Réduit tes dépenses mensuelles de 100 CHF.
- Généré tes premiers revenus passifs.
Toutes ces étapes comptent.
Tu peux célébrer cette victoire sans détruire ton effort financier.
Par exemple, prépare un bon repas à la maison avec quelqu’un que tu apprécies. Pars faire une randonnée. Offre-toi une activité que tu aimes.
Célébrer une économie de 100 CHF en dépensant immédiatement 150 CHF serait évidemment contre-productif.
Mais célébrer 300 CHF de revenus passifs mensuels en réalisant un week-end à 200 CHF avec quelqu’un que tu aimes. Pourquoi pas?
L’idée est de célébrer tes progrès sans les ruiner.

Mon erreur : Penser que le frugalisme est un sprint
Au début de mon propre parcours frugaliste, j’avais tendance à considérer la liberté financière comme la seule véritable victoire.
Je pensais que le jour où mon patrimoine serait suffisamment important pour couvrir toutes mes dépenses serait le moment où je pourrais enfin dire : « J’ai réussi. »
J’avais oublié que le frugalisme est un marathon, pas un sprint.
Avec le recul, je trouve cette façon de penser problématique.
- Pourquoi attendre vingt ans pour reconnaître les bénéfices d’une stratégie qui améliore déjà ta vie aujourd’hui ?
- Si ton épargne te permet de payer une facture imprévue sans stress, c’est déjà une victoire.
- Si tes investissements génèrent suffisamment pour payer une petite facture, c’est déjà une victoire.
- Si tes nouvelles habitudes te permettent de travailler un peu moins ou de choisir un emploi qui te plaît davantage, c’est aussi une forme de liberté.
L’indépendance financière n’est donc pas uniquement une destination. Le chemin peut déjà améliorer ta vie.
Conclusion : Planifie loin, agis aujourd’hui
La psychologie frugaliste peut finalement se résumer assez simplement.
Pense loin, mais agis petit de manière répétée.
- Fixe-toi un objectif à long terme.
- Calcule approximativement combien tu dois épargner.
- Automatise une partie de ton épargne.
- Investis selon une stratégie que tu comprends.
- Accepte que tes prévisions puissent être modifiées par la réalité.
Et surtout, ne méprise pas les petites victoires.
Ton objectif peut être de devenir financièrement indépendant dans quinze, vingt ans ou vingt cinq ans.
Mais ta prochaine victoire peut être beaucoup plus proche :
épargner 100 CHF de plus ce mois-ci, supprimer un abonnement inutile, constituer ton premier fonds d’urgence ou simplement réussir à ne pas acheter quelque chose dont tu n’as pas réellement besoin.
Le long terme se construit avec des petites décisions répétées.
Et plus tu apprends à apprécier ces petites étapes, moins tu as l’impression de te priver aujourd’hui pour un futur hypothétique.

Psychologie Frugaliste: Planifier sur le Long Terme et Célébrer les Petites Victoires
FAQ – Psychologie frugaliste et vision long terme
Qu’est-ce que la psychologie frugaliste ?
La psychologie frugaliste consiste à comprendre ses comportements de consommation afin de dépenser de manière plus intentionnelle, réduire le superflu et construire une vie plus libre financièrement.
Pourquoi penser sur le long terme améliore les finances ?
La pensée long terme aide à éviter les achats impulsifs, favorise l’épargne et permet de construire des habitudes financières plus solides.
Le frugalisme signifie-t-il vivre dans la privation ?
Non. Le frugalisme consiste surtout à optimiser ses ressources et supprimer les dépenses qui n’apportent pas de réelle valeur.
Comment développer une mentalité frugaliste ?
En analysant ses dépenses, en fixant des objectifs clairs et en privilégiant les bénéfices futurs plutôt que les plaisirs immédiats.
Quel lien entre minimalisme et psychologie frugaliste ?
Le minimalisme agit surtout sur les objets et l’environnement. La psychologie frugaliste agit davantage sur les habitudes, les décisions et la relation à l’argent.
Psychologie Frugaliste: Planifier sur le Long Terme et Célébrer les Petites Victoires
Abonne-toi pour les nouveautés
Tu as un projet frugaliste ou minimaliste et tu souhaites une formation? Clique ”ici”.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Après 10 ans d’investissement en ETF : quel ETF je choisirais
- La liberté financière : pourquoi les premiers 100’000 sont les plus difficiles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugale et minimaliste.
Pour une question de transparence envers les lecteurs. Tous les produits conseillés sont dans le but de rendre la vie moins chère, plus simple et pour favoriser l’essentiel.
Essentiellement, mes seuls revenus avec ce blog viennent:
- Des formations que je réalise,
- Des codes promo pour les produits que j’utilise
- Des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
J’ai en effet décidé de créer ce blog pour me développer et aider les lecteurs qui recherchent une vie plus simple et plus économe.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre 😑
Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
Sans me rendre compte, j‘ai commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Depuis quelques années je me sens heureux et je m’enrichis d’une façon que j’aurai jamais imaginé vu que j’ai un salaire moyen en Suisse.
C’est dans ce but que j’ai décidé de créer ce blog. Afin de partager et apprendre avec d’autres personnes qui recherchent à la liberté et la simplicité 😉
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans son art de vie 😊
Psychologie Frugaliste: Planifier et Célébrer les Petites Victoires
Psychologie Frugaliste: Planifier et Célébrer les Petites Victoires
Laisser un commentaire