
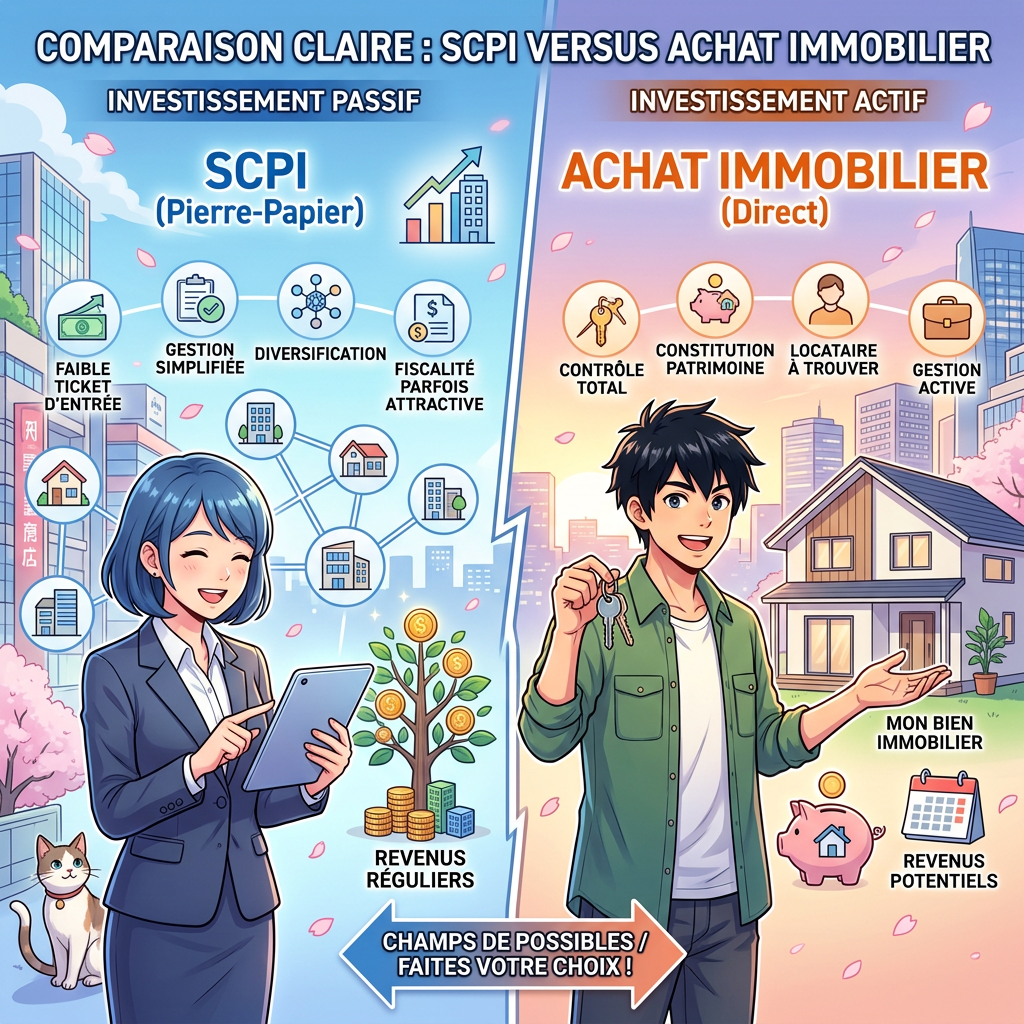
Une bonne alternative immobilière à l’achat d’un bien immobilier est la SCPI. Mais la question est :SCPI vs Achat Immobilier : Quel Est Le Meilleur Investissement? Investir dans une SCPI ou un achat immobilier? 🤔
Produits recommandés


| SCPI ou acheter un bien immobilier ? | |
|---|---|
| Le plus accessible comme montant initial? | SCPI |
| Le plus simple à gérer pour le client / propriétaire? | SCPI |
| Le plus simple à investir? | SCPI |
| L’investissement qui demande le moins de temps de gestion? | SCPI |
| Lequel permet de résider à l’intérieur? | Achat immobilier |
| Lequel offre des meilleures rentes ou dividendes? | Variable (tout dépend de la SCPI, du bien immobilier et de la fiscalité du bien immobilier) |
| Celui qui offre des rentes ou des dividendes le plus régulièrement? | Les 2 (mensuellement) ( ⚠️ Choisir une SCPI qui distribue des dividendes mensuelles) |
| L’investissement le moins imposé au niveau de la fiscalité? | Quelques SCPI (⚠️ Choisir SCPI avec une imposition inférieure à 30% ) |
| L’investissement qui ”devrait” avoir le meilleur rendement net sur une longue période? | Quelques SCPI qui : – Distribuent plus que 6% de dividendes mensuels – N’ont pas ou peu frais de souscription – Ont moins de 20% d’imposition fiscale |
⚠️ Cet article est uniquement mon opinion personnel. Ce n’est pas un conseil d’investissement. Investir comporte des risques de perte d’argent !
SCPI vs Achat Immobilier : Quel Est Le Meilleur Investissement?
Qu’est-ce qu’une SCPI ?
Une SCPI (Société Civile de Placement Immobilier) est un placement collectif dans l’immobilier, souvent appelé “pierre-papier”. Concrètement :
- Tu confies ton argent à une société qui gère des biens immobiliers.
- En échange, tu perçois des loyers proportionnels à ton investissement, comme des dividendes.

IL y a 2 types de SCPI
- SCPI de rendement : Distribue régulièrement des loyers (comme un ETF à dividendes).
- SCPI de capitalisation : Réinvestit automatiquement les loyers pour toi (comme un ETF à capitalisation).
📊 Rendement annualisé moyen : SCPI vs. Immobilier locatif
Je connais les lecteurs de ce site, avant de comparer les deux placements, ils souhaitent comprendre le rendement passé de chaque investissement avec des références.
Voici ce que les études et les marchés montrent afin de comparer la SCPI vs immobilier locatif :
- Immobilier locatif (France/Suisse) :
Le rendement brut moyen d’un bien immobilier locatif se situe généralement entre 2% et 6% par an (hors croissance du capital).- Rendement net après frais et impôts : Environ 1,5% à 4% (selon la fiscalité locale et les charges).
- Croissance du capital : Historiquement, l’immobilier résidentiel en Europe a connu une appreciation moyenne de 2% à 3% par an (source : Notaires de France et Wüest Partner). Mais cela change beaucoup d’une région à l’autre.
- Rendement total (loyers + croissance) : 4% à 7% net par an sur le long terme.
Selon mon expérience, le rendement est plus proche du 4% net que du 7% net.
- SCPI (France/Europe) :
Selon l’IEIF (Institut de l’Épargne Immobilière et Foncière), le rendement brut moyen des SCPI en France a été de 4,5% à 9% par an sur les 10 dernières années.
Par exemple, en 2024, le rendement moyen était de 4,72% et en 2025, il a atteint 4,92%, le plus haut depuis 2020. On peut résumer que le rendement moyen des SCPI est d’environ 4,80 %.
- Rendement net après frais (mais avant impôts) : Environ 4% à 6,5% (les frais de gestion sont déjà déduits des loyers distribués).
- Croissance du capital : Les SCPI ont historiquement offert une appreciation moyenne de 1% à 2% par an (source : IEIF).
- Rendement total (loyers + croissance) : 5% à 8,5% brut par an, soit 4% à 7% net après impôts (selon la fiscalité applicable).
À noter :
- Ces chiffres sont des moyennes historiques et ne garantissent pas les performances futures.
- La fiscalité joue un rôle clé dans le rendement net
- Les SCPI européennes (hors France) peuvent offrir des rendements nets plus élevés grâce à une fiscalité plus avantageuse pour les résidents suisses.
Références utiles :
- IEIF – Observatoire des SCPI (données sur les rendements des SCPI en France).
- Notaires de France – Marché immobilier (évolution des prix et rendements locatifs).
- Wüest Partner – Études immobilières Suisse (analyse du marché immobilier suisse).
- Louve Invest – Comparatif SCPI (données sur les rendements et la fiscalité des SCPI).
SCPI vs. Achat immobilier direct : Les différences clés
✅ Avantages d une SCPI plutôt qu’un achat immobilier locatif ?
Investir dans une SCPI présente plusieurs avantages majeurs par rapport à l’achat d’un bien immobilier pour le louer. Voici une analyse détaillée de ces atouts, point par point.
1️⃣ Une gestion 100% passive
Investir dans de l’immobilier locatif présent un problème important : la gestion active. C’est-à-dire, du temps et de l’énergie:
- Recherche de locataires (annonces, visites, vérification des dossiers).
- Gestion des contrats, des loyers, des charges et des déclarations fiscales.
- Entretien du bien (réparations, rénovations, urgences).
- Gestion des conflits (impayés, dégradations, expulsions).
Avantage de la SCPI :
- Tout est délégué à la société de gestion :
- La SCPI s’occupe de trouver les locataires, de percevoir les loyers, de gérer les travaux et de déclarer les revenus.
- Tu ne fais rien : Pas de stress, pas de temps perdu, pas de compétences techniques requises.
- Idéal pour :
- Les investisseurs occupés (salariés, entrepreneurs, retraités).
- Ceux qui ne veulent pas s’occuper de la gestion locative.
- Les débutants en immobilier.
2️⃣ Un investissement accessible à tous
Un autre problème important avec l’immobilier locatif : Le montant de départ :
- Acheter un bien immobilier nécessite un apport personnel important (généralement 20-30% du prix du bien).
- Exemple : Pour un appartement à 300 000 €, il faut souvent 60 000 € à 90 000 € d’apport (sans compter les frais de notaire, ~8%).
- Difficulté à acheter sans crédit : peu de personnes ont les moyens d’acheter un bien immobilier sans avoir recours au crédit
Avantage de la SCPI :
- Investissement possible dès 1 000 € à 2 000 € :
- Tu peux acheter une ou plusieurs parts de SCPI, sans besoin d’un gros capital. Parfois, quelques centaines d’EUR suffisent pour acheter une part de SCPI.
- Exemple : Avec 10 000 € comme budget, tu peux investir dans 5 à 10 SCPI différentes, et ainsi diversifier ton portefeuille immobilier.
- Pas de crédit nécessaire :
- Contrairement à l’achat immobilier, tu n’as pas besoin d’emprunter pour investir dans une SCPI, car il est possible d’investir avec relativement peu d’argent.
3️⃣ Une diversification automatique
Le risque concentré est un aussi point faible de l’immobilier locatif :
- Si tu achètes un seul bien (ex. : un appartement à Paris), ton investissement dépend uniquement de ce bien :
- Risque de vacance locative (pas de locataire pendant plusieurs mois).
- Risque de baisse de valeur du bien (marché local en crise).
- Risque de gros travaux (toiture, chauffage, etc.).
Pour réduire ces risques, il faudrait acheter plusieurs biens dans différentes villes afin de diversifier, ce qui nécessite un budget très élevé.
Avantage de la SCPI :
- Diversification intégrée :
- Une seule SCPI peut détenir des dizaines, voire des centaines de biens (bureaux, commerces, logements) dans plusieurs villes ou pays.
- Exemple : Une SCPI européenne peut investir dans des bureaux à Berlin, des commerces à Madrid et des logements à Lyon.
- Réduction des risques :
- Si un locataire ne paie pas, l’impact est minime (car les loyers des autres biens compensent).
- Si un marché local baisse, les autres biens de la SCPI limitent les pertes.
4️⃣ Des revenus réguliers et prévisibles
Avec l’immobilier locatif, il est possible d’avoir parfois des revenus irréguliers. à cause de par exemple :
- location du bien vacante pendant quelques mois, locations impayés, travaux… Les loyers nets peuvent varier d’un mois à l’autre.
- Pas de garantie : Un locataire peut partir rapidement
Avantage de la SCPI :
- Loyers stables et réguliers :
- Les SCPI distribuent généralement des loyers tous les trimestres ou tous les mois.
- Taux d’occupation élevé : Les bonnes SCPI ont un TOF (Taux d’Occupation Financier) supérieur à 94%, ce qui garantit des revenus réguliers et prévisibles.
- Dividendes même en cas de vacance :
- Même si un bien de la SCPI est inoccupé, les locataires des autres biens compensent et tu continues à percevoir des loyers.
5️⃣ Une fiscalité optimisable (selon le choix de la SCPI)
Selon ton pays de résidence et le pays du bien immobilier, la fiscalité peut être lourde et complexe :
- En Suisse ou en France, les revenus locatifs sont imposés comme des revenus fonciers (taux marginal pouvant atteindre presque 50% selon le bien).
- Déclarations fiscales : Il faut déclarer ses revenus dans le pays du bien (ex. : France) ET parfois aussi, dans son pays de résidence (ex. : Suisse), ce qui complexifie la déclaration d’impôts.
Avantage de la SCPI :
Choix de la fiscalité :
- Certaines SCPI (notamment européennes) permettent de bénéficier d’une imposition réduite (ex. : 13-28% en Europe contre 30-47% en France).
- Exemple : Une SCPI permet de choisir une SCPI allemande, qui peut offrir une fiscalité plus avantageuse pour un bien immobilier français.
Cependant, si tu achètes une SCPI autre que dans ton pays de résidence, je te conseille vivement d’analyser la fiscalité.
📌 Synthèse : SCPI vs. Immobilier locatif
Avantages comparés : SCPI vs. Immobilier locatif
| Critère | SCPI | Immobilier locatif |
|---|---|---|
| Gestion | ✅ Passive (tout est délégué) | ❌ Active (temps et énergie) |
| Accessibilité | ✅ Dès 1 000 € (parfois moins) | ❌ 50 000 € ou plus (apport + frais) |
| Diversification | ✅ Multi-biens, multi-pays (SCPI Européenne diversifié) | ❌ 1 bien (risque concentré) |
| Revenus | ✅ Réguliers et stables | ⚠️ Irréguliers (vacances, impayés) |
| Fiscalité | ✅ Optimisable selon la SCPI | ❌ Souvent lourde (surtout en France) |
| Possibilité de diversifier les biens immobiliers | ✅ Oui (bureaux, commerces, etc.) | ❌ Non (limité à ton budget) |
| Risque de vacance | ✅ Quasi nul (diversification) | ❌ Élevé (1 bien = 1 risque) |
⚠️ Les inconvénients des SCPI
Une SCPI peut être plus avantageuse qu’acheter un bien immobilier locatif, mais elle a aussi des inconvénients à retenir :
💸 Frais : Un coût à ne pas sous-estimer
Les SCPI comportent plusieurs types de frais qui réduisent la rentabilité globale de ton investissement, par exemple :
- Frais d’entrée (5 à 10%) : Contrairement à ce que leur nom suggère, ces frais ne sont pas prélevés à l’achat, mais à la revente.
Par exemple, si tu investis 10 000 € dans une SCPI avec 10% de frais d’entrée, tu ne récupéreras que 9 000 € au moment de la vente. Ces frais sont souvent perçus comme une “commission cachée”, car ils ne sont pas visibles immédiatement.
- Frais de gestion (10-12%) : Ces frais couvrent la gestion quotidienne des biens (recherche de locataires, entretien, administration).
Ils sont déjà déduits des loyers que tu perçois, ce qui signifie que le rendement annoncé (ex. : 6%) est net de ces frais.
- Frais de transaction (~1%) : Chaque achat ou vente de parts peut entraîner des frais supplémentaires (selon SCPI).
Total des frais : En cumulant tous ces frais, tu peux estimer un coût total de 11 à 13% par année sur ton investissement.
Mais à retenir, ces frais n’impactent pas le rendement annoncé. Par exemple, si une SCPI affiche 6% de rendement, tu recevras bien 6% de dividendes (hors impôts) car ces commissions sont déjà déduites.
📉 Rendement non garanti : Une performance dépendante du marché
Le rendement d’une SCPI n’est pas garanti et dépend directement des loyers perçus. Voici ce que cela implique :
- Risque d’impayés : Si un locataire ne paie pas son loyer, cela peut affecter les distributions. Cependant, comme une SCPI possède généralement des dizaines, voire des centaines de locataires, le risque de ne rien percevoir est très faible.
- Variabilité des loyers : Les loyers évoluent en fonction du marché immobilier. Historiquement, ils ont tendance à augmenter avec le temps, mais rien n’est garanti.
- Rendement brut moyen : selon les chiffres de Louveinvest, le rendement brut moyen des SCPI se situe entre 4,5% et 4,91%, par année, entre 2021 à 2025. Mais attention, ce chiffre ne tient pas compte des impôts ni des frais de sortie.
⏳ Délai de jouissance : Une attente avant les premiers revenus
Quand tu investis dans une SCPI, ton argent ne génère pas immédiatement des loyers de suite. Voici pourquoi :
- La société doit d’abord placer tes fonds dans l’achat ou la rénovation de biens immobiliers. Ce processus peut prendre entre 3 et 6 mois.
- Pendant cette période, tu ne perçois aucun loyer. C’est un point important à anticiper si tu comptes sur ces revenus pour ton budget.
- Notons que le délai de jouissance est généralement indiqué clairement sur les plateformes comme Louve Invest avant l’achat.
🧾 Fiscalité complexe : Un casse-tête à ne pas négliger
La fiscalité des SCPI est l’un des points les plus complexes et peut grandement influencer ton rendement net. Voici ce qu’il faut savoir :
- Variabilité selon les pays : L’imposition dépend à la fois du pays où la SCPI est enregistrée (ex. : France, Allemagne) et de ton pays de résidence (ex. : Suisse). Par exemple, une SCPI française sera imposée différemment pour un résident français et un résident suisse.
- Impact énorme sur le rendement : Sur 10 000 € de loyers perçus, l’imposition peut varier de 13% (soit 8 700 € nets) à 47,2% (soit 5 380 € nets). Une différence de 34% qui peut faire basculer la rentabilité de ton investissement !
- Complexité administrative : Si la SCPI investit en France et que tu résides en Suisse, il est possible que tu devras déclarer tes revenus dans les deux pays, ce qui ajoute une couche de complexité administrative.
📊 Comment choisir une bonne SCPI ?
Investir dans une SCPI ne se fait pas à la légère. Voici 7 critères essentiels pour t’aider à faire le bon choix, expliqués en détail :
1️⃣ Rendement minimum : 5% de distribution annuelle
- Pourquoi ? Un rendement trop faible ne couvrira pas les frais, la fiscalité et l’inflation.
- À vérifier : Le taux de distribution moyen sur les 3 dernières années (disponible sur des sites comme Centrale des SCPI).
2️⃣ Historique : Au moins 3 ans de distribution
- Pourquoi ? Une SCPI récente n’a pas fait ses preuves. Un historique de 3 ans minimum te permet de vérifier la régularité des loyers et la stabilité de la gestion.
3️⃣ Frais de gestion : Inférieur à 13%
- Pourquoi ? Des frais trop élevés rognent ton rendement. Une SCPI avec des frais de gestion supérieurs à 15% est généralement peu compétitive.
- À comparer : Les frais de gestion moyens se situent entre 10% et 12%. Au-delà, la SCPI doit justifier cette surcoût par un rendement exceptionnel.
4️⃣ Taux d’occupation (TOF) : Supérieur à 94%
- Pourquoi ? Le TOF (Taux d’Occupation Financier) indique le pourcentage de biens loués et générant des revenus. Un TOF inférieur à 94% signifie que la SCPI a des difficultés à trouver des locataires, ce qui peut impacter tes loyers.
- Où le trouver ? : Ce chiffre est généralement publié trimestriellement par la SCPI.
5️⃣ Capitalisation : Supérieur à 300 millions d’euros
- Pourquoi ? Une SCPI avec une capitalisation élevée (total des actifs gérés) est souvent plus stable et diversifiée.
- Risque : Les petites SCPI (moins de 100M€) peuvent être plus volatiles ou moins liquides (difficulté à revendre tes parts).
6️⃣ Diversification : Investissements dans plusieurs secteurs géographiques
- Pourquoi ? Une SCPI qui investit dans un seul type de bien (ex. : bureaux) ou une seule région est plus exposée aux crises sectorielles ou locales.
- Idéal : Privilégie les SCPI européennes et multi-sectorielles (bureaux, commerces, logements, etc.).
7️⃣ Fiscalité : Anticiper les impôts
- Pourquoi detenir une bonne SCPI avec un bon rendement si on doit payer 47% d’impôts?
- Parfois, il est possible d’économiser 20% d’impôts chaque année en choisissant la SCPI moins imposable
Où acheter des SCPI ?
Louve Invest : La solution en ligne la plus simple
- Pourquoi ce site ? :
- 100% en ligne : Pas besoin de signer des papiers ou de rencontrer un conseiller.
- Cashback : Certaines SCPI offrent un remboursement partiel (ex. : 1% de ton investissement) après achat.
- Diversité : Accès à des SCPI françaises et européennes, avec des filtres pour t’aider à choisir (rendement, frais, fiscalité).
- Pour les Suisses :
- Pas de plateforme locale optimale : Les banques suisses proposent rarement des SCPI avec des frais compétitifs.
- Louve Invest reste accessible : Les résidents suisses peuvent s’y inscrire facilement, mais attention à la fiscalité
- Alternative : Si tu préfères un conseiller dédié, tu peux passer par des courtiers spécialisés (ex. : Linxea, Primonial), mais les frais seront généralement plus élevés.

Comparatif : Rendement net SCPI vs. Achat immobilier
📌 Exemple concret
Scénario : Investissement de 500 000 €, loyers bruts de 30 000 €/an.
| Critère | Achat immobilier | SCPI (imposition à 30%) | SCPI (imposition à 13%) |
|---|---|---|---|
| Loyers bruts annuels | 30 000 € | 30 000 € | 30 000 € |
| Impôts | -7 500 € (25%) | -9 000 € (30%) | -3 900 € (13%) |
| Frais | -7 800 € (copro, travaux, vacance) | -1 500 € (frais de sortie + transactions) | -1 500 € (frais de sortie + transactions) |
| Revenus nets annuels | 14 700 € | 19 500 € | 24 600 € |
| Croissance en valeur | +10 000 € (2%) | +10 000 € (2%) | +10 000 € (2%) |
| Rendement net total | 24 700 € (Revenus + croissance) | 29 500 € (Revenus + croissance) | 34 600 € (Revenus + croissance) |
| Gestion | Active (plusieurs heures/an) | Passive | Passive |
| Diversification | 1 bien | Plusieurs biens | Plusieurs biens |
Attention : cet exemple ne doit pas être pris comme une garantie ! Tout dépendra de la SCPI ou bien immobilier comparé.
🔎 3 Conclusions majeures
- Imposition à 30% : SCPI avec un rendement légèrement supérieur à l’immobilier direct, en plus, moins de gestion et plus diversifié.
- Imposition à 13% : SCPI avec un meilleur rendement net que l’immobilier direct, en plus, avec les avantages de la gestion passive de la SCPI.
- Imposition à 47% : SCPI moins rentable que l’immobilier direct à cause de la fiscalité.
🏆 Tableau comparatif final SCPI vs. Achat immobilier
| Critère | SCPI | Achat immobilier |
|---|---|---|
| Accessibilité | ✅ (Quelques centaines d’€) | ❌ (100 000 €+) |
| Gestion | ✅ Passive | ❌ Active |
| Diversification | ✅ (Multi-biens/pays) | ❌ (1 bien) |
| Rendement brut | ~4,5-9% (selon SCPI) | ~4-6% (selon loyers) |
| Fiscalité | ⚠️ Variable (13% à 47%) | ⚠️ Variable (25-30%) |
| Rendement net optimal | ✅ Oui si l’imposition est inférieur à 30% | ❌ Uniquement dans des rares cas |
| Risque | ⚠️ Faillite SCPI | ⚠️ Vacance, travaux |
🎯 Conclusion : SCPI ou immobilier direct ?
Selon mon opinion, la SCPI est très souvent plus avantageuse :
- Moins de contraintes : Pas de gestion locative ni de travaux.
- Accessible : Investissement possible avec un petit budget.
- Diversifiée : Répartition automatique des risques (principalement avec une SCPI Européenne multi-secteurs).
- Rendement comparable (voire supérieur si fiscalité optimisée).
Mon opinion
Je pense qu’une SCPI est plus avantageuse que de l’immobilier locatif direct. Cependant, je n’ai pas encore investi dans une SCPI. Pourquoi?
- Pas de SCPI suisse avec des frais et une fiscalité attractive.
- Déclaration fiscale possiblement complexe à l’étranger (ex. : France).
- Fiscalité et rendement souvent moins avantageux qu’un ETF à croissance.
- Taux de change : La majorité des SCPI sont en EUR, et moi je paye en CHF, je vais donc perdre de l’argent avec le taux de change.
De ce fait, je reste pour l’instant fidèle aux ETF à croissance, car ils sont plus simples et fiscalement optimisés dans mon cas.
à l’avenir, je suis ouvert à investir une petite partie de mon patrimoine dans une SCPI Européenne multi-secteurs pour diversifier, mais ce n’est pas ma priorité actuelle.
FAQ : SCPI vs Achat Immobilier : Quel Est Le Meilleur Investissement?
Quelle est la différence entre une SCPI et un achat immobilier locatif ?
Une SCPI (Société Civile de Placement Immobilier) permet d’investir dans l’immobilier sans gérer directement les biens. Tu achètes des parts et perçois des loyers proportionnels à ton investissement, tandis que la société de gestion s’occupe de tout (locataires, travaux, administration).
À l’inverse, avec un achat immobilier locatif, tu es propriétaire d’un bien que tu gères toi-même (ou via une agence), ce qui demande plus de temps et d’expertise. La SCPI offre une gestion passive, une diversification automatique et un accès à l’immobilier avec un petit budget (dès 1 000 €), alors que l’achat locatif nécessite un apport important (50 000 €+) et une gestion active.
Quel est le rendement moyen d’une SCPI en 2026 ?
En 2025, le rendement brut moyen des SCPI en France se situe entre 4,5% et 7% par an (source : IEIF). Après déduction des frais de gestion (déjà inclus dans le rendement annoncé) et des impôts, le rendement net varie entre 3% et 6% selon la fiscalité applicable.
Pour les SCPI européennes, le rendement peut atteindre 5% à 9% brut, avec une fiscalité parfois plus avantageuse selon le lieu de résidence du client de la SCPI (ex. : imposition à 13-15% au lieu de 30-47%).
C’est globalement plus rentable si on compare avec l’immobilier locatif, dont le rendement net (après frais et impôts) est généralement de 2% à 5%.
Quels sont les frais à prévoir pour une SCPI ?
Les SCPI comportent 3 types de frais principaux :
- Frais d’entrée (5% à 10%) : Prélevés à la revente (ex. : 10 000 € investis → 9 000 € récupérés à la revente).
- Frais de gestion (10% à 12%) : Déjà déduits des loyers distribués (le rendement annoncé est net de ces frais).
- Frais de transaction (~1%) : À chaque achat/vente de parts.
💡 Total estimé : Environ 11% à 13% de frais sur la durée de détention. À noter : Ces frais n’impactent pas le rendement annoncé (ex. : 6% de rendement = 6% dans ta poche, hors impôts).
Une SCPI est-elle plus rentable qu’un achat immobilier locatif ?
Cela dépend principalement de 3 facteurs clés :
- Fiscalité :
- Une SCPI avec une imposition à 13-15% (ex. : SCPI européenne) peut offrir un rendement net supérieur à l’immobilier locatif (imposition à 25-40%).
- Une SCPI française (imposition à 30-47%) peut être moins rentable qu’un bien locatif bien géré.
- Gestion :
- La SCPI est 100% passive, alors que l’immobilier locatif demande du temps et des compétences.
- Diversification :
- Une SCPI investit dans plusieurs biens et pays, ce qui réduit les risques (vacance, crise locale).
Par exemple, avec 50 000 € investis et un rendement brut de 6,7% (3 000 €/an) :
- SCPI (imposition à 13%) : 2 460 € nets/an + croissance de 1% (500 €) = 2 960 €/an.
- Immobilier locatif : 2 100 € nets/an (imposition de 30%) + croissance de 1% (500 €) = 2 600 €/an (mais avec une gestion active).
➡️ Conclusion : Si tu veux simplicité et diversification, la SCPI avec une imposition faible est souvent plus avantageuse. Si tu préfères contrôler ton investissement, l’immobilier locatif peut être intéressant.
Où acheter des SCPI en Suisse ou en Europe ?
En Suisse, il n’existe pas encore de plateforme locale optimale pour acheter des SCPI. Voici les meilleures options :
- Louve Invest (🇫🇷 France) :
- 100% en ligne, cashback sur certaines SCPI, accès à des SCPI européennes.
- Linxea (🇫🇷 France) :
- Large choix de SCPI.
- Primonial (🇫🇷 France) :
- Conseillers dédiés, mais frais plus élevés.
- Plateformes locales suisses (ex. : Cornèr Bank, Pictet) :
- Proposent des SCPI, mais avec des frais élevés et un choix limité.
💡 Conseil : Privilégie les SCPI européennes multi-secteurs et analyse la fiscalité de la SCPI (ex. : Allemagne, Luxembourg), car la fiscalité est très variable d’une SCPI à l’autre (parfois, la différence d’imposition est de 30%).
SCPI vs Achat Immobilier : Quel Est Le Meilleur Investissement?
Abonne-toi pour les nouveautés
Tu as un projet frugaliste ou minimaliste et tu souhaites une formation? Clique ”ici”.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Après 10 ans d’investissement en ETF : quel ETF je choisirais
- La liberté financière : pourquoi les premiers 100’000 sont les plus difficiles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugale et minimaliste.
Pour une question de transparence envers les lecteurs. Tous les produits conseillés sont dans le but de rendre la vie moins chère, plus simple et pour favoriser l’essentiel.
Essentiellement, mes seuls revenus avec ce blog viennent:
- Des formations que je réalise,
- Des codes promo pour les produits que j’utilise
- Des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
J’ai en effet décidé de créer ce blog pour me développer et aider les lecteurs qui recherchent une vie plus simple et plus économe.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre 😑
Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
Sans me rendre compte, j‘ai commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Depuis quelques années je me sens heureux et je m’enrichis d’une façon que j’aurai jamais imaginé vu que j’ai un salaire moyen en Suisse.
C’est dans ce but que j’ai décidé de créer ce blog. Afin de partager et apprendre avec d’autres personnes qui recherchent à la liberté et la simplicité 😉
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans son art de vie 😊
Laisser un commentaire