
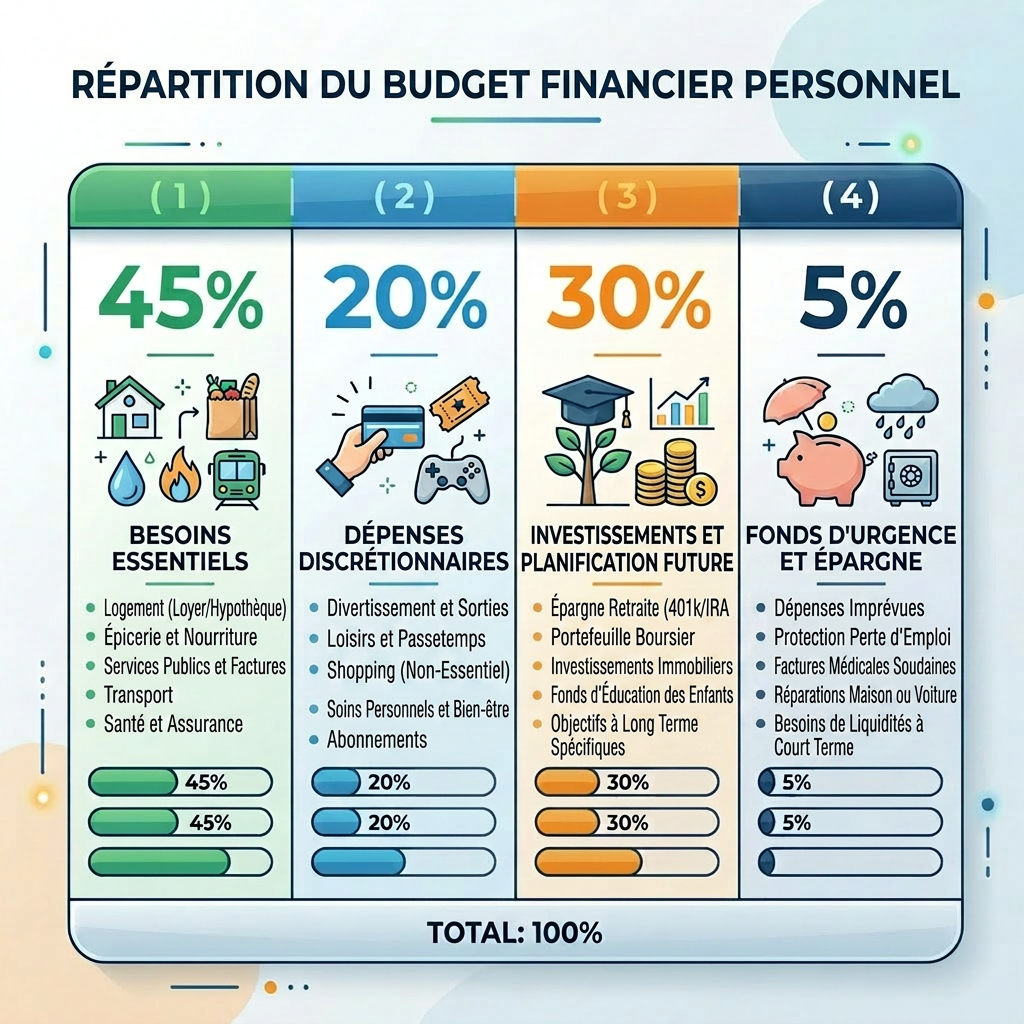
Après la règle 50/30/20. Voici une règle avancée concernant la gestion d’un budget. La Règle 45/20/35 pour optimiser l’Indépendance Financière !
Produits recommandés


La règle 50 / 30 / 20
J’ai expliqué dans mon article ” La règle 50 / 30 / 20 ” que pour un débutant en gestion de budget concernant les dépenses personnelles. Une bonne gestion serait de:
- 50% de dépenses obligatoires
- 30% de dépenses plaisirs
- 20% d’épargne et investissement
En réalité, cette règle financière est un excellent début afin de gérer son budget et améliorer les finances personnelles !
👉 Par contre, je pense que cette règle de 50 / 30 / 20 n’est pas adaptée pour la majorité des lecteurs frugalistes et minimalistes de ce site ⚠️
Principalement ceux qui:
- Ont l’habitude d’un art de vie frugal et minimaliste
- Ont des revenus plutôt élevés
Pourquoi la règle 50 / 30 / 30 n’est pas adaptée aux frugalistes ?
Principalement pour 2 raisons:
- 30% de loisirs est un pourcentage élevé
Par exemple, si on calcule 30% d’un revenu net de 5’000 CHF. C’est 1’500 CHF de loisirs par mois.

De ce fait, dépenser 1’500 CHF par mois uniquement pour des loisirs est rarement frugal 🤭
Il ne faut pas oublier : plus on dépense pour des loisirs, automatiquement, moins on a d’argent pour investir !
- 20% d’investissement et taux d’épargne est un pourcentage faible pour un investisseur
La majorité des lecteurs de ce blog souhaitent acquérir une future indépendance financière (FIRE) et fructifier au maximum les investissements tous les mois.
Pour réussir à atteindre une liberté financière, il est souvent impératif d’investir des montants d’argent plus élevés chaque mois.
De ce fait, en prenant compte la règle 50/30/201. Le pourcentage d’épargne et investissement est de seulement 20%. Ce pourcentage est selon mon opinion, un peu faible 🔺
Par exemple, parmi les 20% d’investissement mensuel, il y a 15% pour les investissements et 5% pour l’épargne.
👉 Dans ce cas, sur un salaire de 5’000 CHF net, 15% c’est ”seulement” 750 CHF investis chaque mois !
Imaginons qu’il y 2’500 CHF de dépenses obligatoires mensuelles. Car le 50% d’un salaire de 5’000 CHF net est de 2’500 CHF.
Je suis allé sur le calculateur FIRE de moneyland. Et j’ai calculé le nombre d’années à attendre afin de devenir financièrement indépendant avec:
- 2500 CHF de dépenses obligatoires par mois, une fois FIRE
- Investissement de 750 CHF par mois jusqu’à devenir FIRE
- 5% de rendement annualisé en moyenne, sur les 750 CHF par mois investis
Dans ce cas, le jour FIRE (indépendant financièrement) sera dans … 33 ans 😶

33 ans à attendre pour devenir FIRE est plutôt long 😶. En plus, ce calcul FIRE concerne uniquement les dépenses obligatoires.
Nous concluons donc que pour devenir financièrement indépendant, il est important d’investir une plus grande part de son revenu.
Comment organiser les dépenses personnelles afin d’optimiser l’indépendance financière ?
➡️ On réduit les dépenses et on augmente les investissements ‼
⚠️ Je ne dis pas que c’est évident !
Pour réaliser ce changement, il faut être discipliné et attentif avec son budget. Mais personnellement, j’ai réussi en ayant un salaire moyen-bas.
👉 En réalité, j’applique la règle 45 / 20 / 35
Dans les grandes lignes, je divise mon budget entre:
- 45% de dépenses obligatoires (dont 20-25% au maximum pour le logement)
- 20% dépenses plaisirs
- 5% épargne
- 30% investissements

🔺Notons qu’une des meilleures manières de réaliser cette règle. C’est d’appliquer chaque étape de la page épargne / frugalisme de mon blog 😊
Je peux garantir qu’il est possible de vivre de manière frugale et minimaliste avec un salaire moyen. Gérer son budget n’est pas une mission impossible ❗
De plus, ma faible consommation me rend régulièrement heureux 😉.
Pourquoi préférer cette règle de 45 / 20 / 35 ?
👉 Pour atteindre la liberté financière beaucoup plus rapidement 🤩
Je reprends le calculateur FIRE Moneyland avec 45% de dépenses obligatoires et 30% d’investissement, et un rendement annualisé de 5%. La liberté financière sera atteinte dans :

Hop ! 12 ans de liberté financière gagnée 😉
En effet, cette règle permet de devenir indépendant financièrement en moins de 22 ans!
Notons que dans l’exemple précédent, il fallait 33 ans pour devenir FIRE avec 15% d’investissements et 50% de dépenses. Avec 30% d’investissement et 45% de dépenses, cela se réduit à 21,5 ans.
C’est 11,5 années de gagné en tant FIRE 😉. Ce n’est pas négligable.
Comment bien placer son argent afin d’investir?
Notons que cet article n’est pas un conseil d’investissement. Investir comporte un risque de perte d’argent.
Selon mon avis, avec des bonnes connaisses, il y a plusieurs placements financiers à analyser. Par exemple:
- Acheter sa résidence principale
- Investir en bourse et acheter des ETF à croissance
- Investir dans l’immobilier physique
- Posséder des SCPI
- Posséder un ETF actions à grands dividendes
En réalité, chaque investisseur devra analyser son portefeuille d’investissement afin qu’il soit diversifié et rentable!
Notons qu’un bon rendement régulier peut permettre d’acquérir une retraite anticipée avec un bon niveau de vie et une situation financière prospère.
Conclusion
➡️ Bien que la règle de 50/30/20 soit une excellente règle pour les débutants en finances personnelles. Selon mon opinion, c’est une règle trop souple pour les personnes habituées à lier minimalisme et frugalisme.
👉 Si les finances personnelles le permettent, je pense qu’il est préférable d’utiliser la règle 45/20/35 pour optimiser l’indépendance financière et épargner 😊
🔺Augmenter les investissements booste les chances d’augmenter les revenus passifs. Ainsi, plus de revenus signifient moins d’années à dépendre d’un client ou d’un patron 🤓
➡️ Selon mon avis, la règle 45 / 20 / 35 est plus adaptée à la majorité des lecteurs de ce blog que la règle 50 / 30 / 20.
Règle 45/20/35 pour optimiser l’Indépendance Financière !
FAQ – Règle 45/20/35 : optimiser son budget pour l’indépendance financière
Qu’est-ce que la règle 45/20/35 ?
La règle 45/20/35 est une méthode de gestion du budget qui consiste à répartir ses revenus de cette manière :
- 45% dépenses obligatoires
- 20% dépenses plaisir
- 35% épargne et investissement
L’objectif est d’augmenter le taux d’épargne afin d’atteindre plus rapidement l’indépendance financière.
Pourquoi la règle 45/20/35 est-elle meilleure que la règle 50/30/20 ?
La règle 50/30/20 fonctionne bien pour débuter. En revanche, pour les personnes qui souhaitent devenir financièrement indépendantes plus rapidement, investir uniquement 20% des revenus peut être insuffisant.
Réduire les dépenses et augmenter le taux d’investissement permet souvent d’accélérer le parcours vers la liberté financière.
Quel taux d’épargne faut-il pour atteindre le FIRE ?
Il n’existe pas de chiffre universel. Cependant, beaucoup d’adeptes du mouvement FIRE cherchent à investir entre 25% et 50% de leurs revenus afin d’accélérer l’accumulation du patrimoine.
Est-il possible d’épargner 35% de son salaire en Suisse ?
Oui, mais cela demande généralement :
- un contrôle strict du budget
- des dépenses limitées
- un logement raisonnable
- une consommation minimaliste
- peu de dettes
Les revenus élevés en Suisse facilitent aussi cet objectif.
Combien faut-il investir chaque mois pour devenir financièrement indépendant ?
Le montant dépend principalement :
- du niveau de dépenses
- du rendement obtenu
- du patrimoine déjà existant
- du style de vie souhaité
Plus le taux d’investissement est élevé, plus l’indépendance financière peut arriver tôt.
Où investir les 35% d’épargne ?
Cela dépend du profil de risque. Plusieurs solutions existent :
- ETF mondiaux
- compte 3a investi
- immobilier
- ETF dividendes
- résidence principale
Chaque investissement comporte un risque de perte.
Le minimalisme aide-t-il à atteindre la liberté financière ?
Oui. Le minimalisme réduit souvent :
- les achats impulsifs
- les dépenses fixes
- le besoin d’augmenter ses revenus
Moins consommer permet généralement d’investir davantage.
Quel budget maximal consacrer au logement ?
Dans une logique frugaliste, beaucoup cherchent à maintenir le logement à moins de 25% des revenus nets afin de préserver une forte capacité d’épargne.
La règle 45/20/35 fonctionne-t-elle avec un salaire moyen ?
Oui. Même avec un salaire moyen, augmenter progressivement son taux d’épargne peut déjà produire des résultats importants sur le long terme.
Peut-on modifier la règle 45/20/35 ?
Oui. Cette règle est surtout un cadre. Certaines personnes préfèrent :
- 40 / 20 / 40
- 50 / 15 / 35
- 45 / 15 / 40
L’important reste d’augmenter progressivement le taux d’investissement.
Abonne-toi pour les nouveautés
Tu as un projet frugaliste ou minimaliste et tu souhaites une formation? Clique ”ici”.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Après 10 ans d’investissement en ETF : quel ETF je choisirais
- La liberté financière : pourquoi les premiers 100’000 sont les plus difficiles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugale et minimaliste.
Pour une question de transparence envers les lecteurs. Tous les produits conseillés sont dans le but de rendre la vie moins chère, plus simple et pour favoriser l’essentiel.
Essentiellement, mes seuls revenus avec ce blog viennent:
- Des formations que je réalise,
- Des codes promo pour les produits que j’utilise
- Des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
J’ai en effet décidé de créer ce blog pour me développer et aider les lecteurs qui recherchent une vie plus simple et plus économe.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre 😑
Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
Sans me rendre compte, j‘ai commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Depuis quelques années je me sens heureux et je m’enrichis d’une façon que j’aurai jamais imaginé vu que j’ai un salaire moyen en Suisse.
C’est dans ce but que j’ai décidé de créer ce blog. Afin de partager et apprendre avec d’autres personnes qui recherchent à la liberté et la simplicité 😉
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans son art de vie 😊
Règle 45/20/35 pour optimiser l’Indépendance Financière !
Laisser un commentaire