
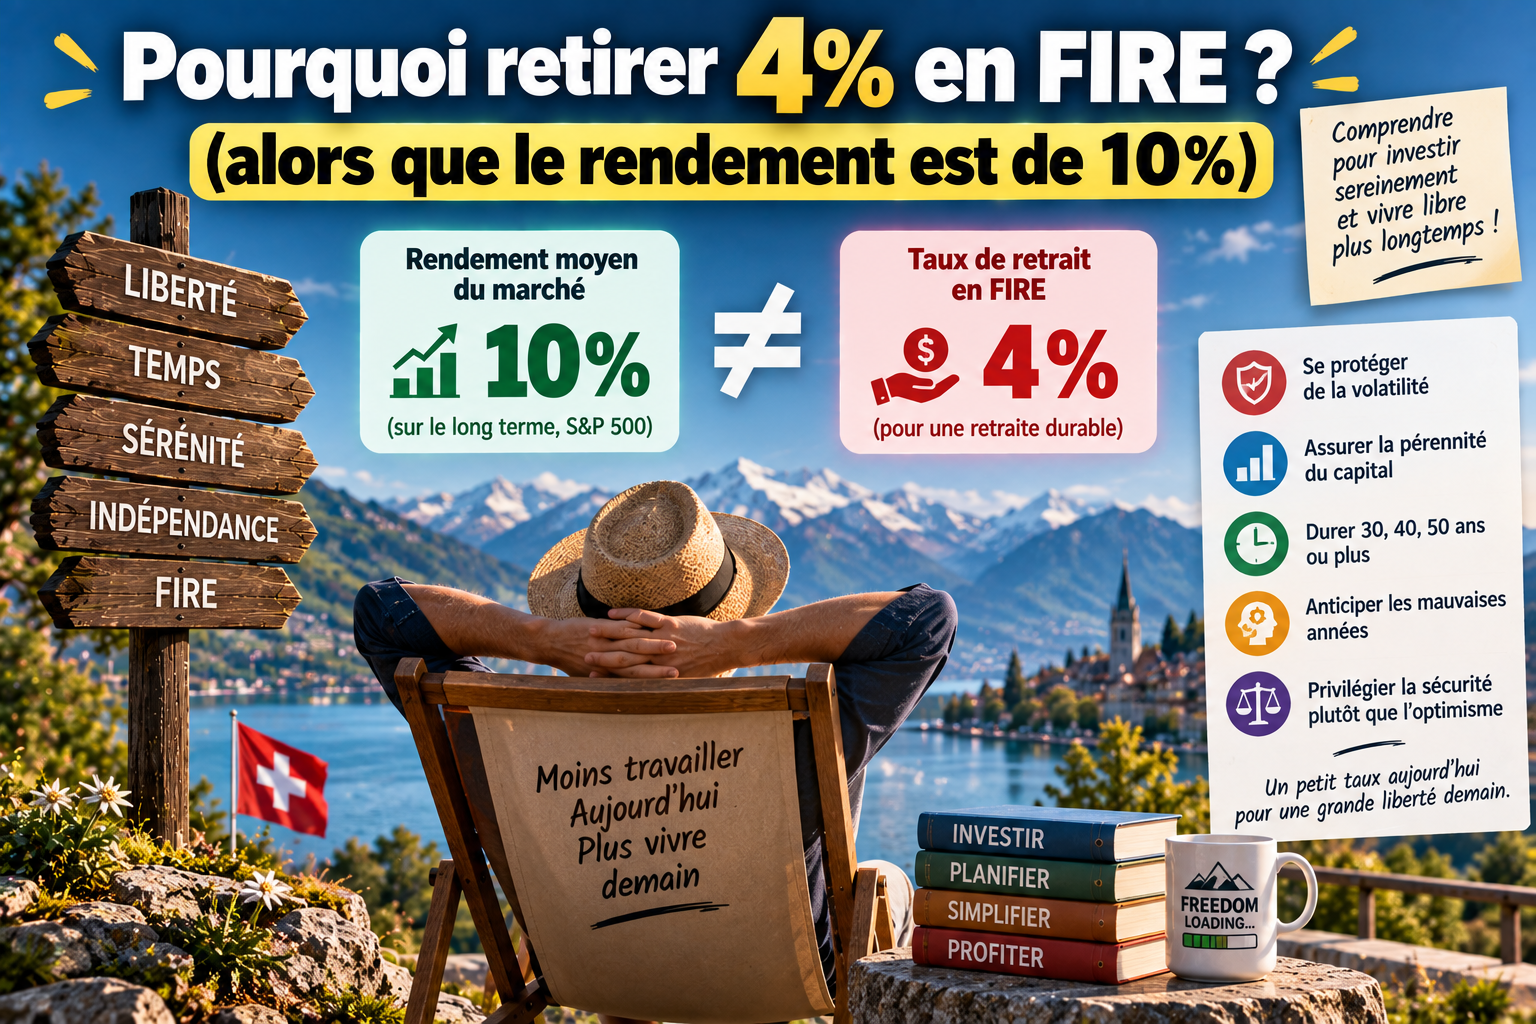
Nous allons analyser pourquoi retirer 4% en FIRE? (alors que le rendement est de 10%). En effet, pourquoi la règle FIRE conseille-t-elle de limiter les retraits à 4 % ?
Produits recommandés


⚠️ Disclaimer Cet article est fourni à titre informatif et éducatif uniquement. Les performances passées ne garantissent pas les résultats futurs. Tout investissement comporte des risques, y compris la perte en capital. Les informations partagées ici ne constituent pas un conseil financier personnalisé. Avant de prendre toute décision d’investissement, consultez un professionnel adapté à votre situation.
Introduction
Sur une longue durée, le S&P 500 est réputé pour obtenir un rendement annualisé moyen d’environ 10% brut*.
Ainsi, pourquoi la règle FIRE conseille-t-elle de ne retirer que 4% par an ? Pourquoi une différence de 6% entre le rendement brut et le retrait?
La réponse tient en quatre principes clés :
- Rendement brut ne signifie pas rendement net
- l’irrégularité des marchés
- l’asymétrie des gains / pertes
- la préservation du capital sur le long terme
Rendement brut vs. rendement net : pourquoi 10% devient 7%
Le S&P 500 affiche un rendement annuel moyen brut d’environ 10% sur le long terme. Cependant, ce chiffre ne reflète pas la réalité pour un investisseur individuel.
En effet, plusieurs frais et taxes viennent réduire ce rendement. par exemple :
- Frais de gestion (TER) : Les ETF qui répliquent le S&P 500 (comme le SPY ou le VOO) prélèvent des frais annuels, généralement entre 0,03% et 0,20% par année
- Frais du compte boursier : Certains courtiers appliquent des frais de transaction, de tenue de compte ou de change. Prévoir environ 0,5 à 1% de perte par année est une bonne moyenne.
- Fiscalité : Selon ton pays de résidence, les plus-values et les dividendes peuvent être imposés. Par exemple, en Suisse ou en Europe, les impôts sur les dividendes peuvent réduire significativement tes gains.
Résultat : Après déduction de ces coûts, le rendement net réel se situe plutôt autour de 6-8% par an, voire moins selon ta situation et l’inflation de ton pays de résidence.
Pour cet article, disons que le rendement net est de 7% par année.
La fluctuation des rendements boursiers
Le S&P 500 peut afficher une performance de +21% une année et -22% la suivante, comme entre 2012 et 2025 (+360% sur 13 ans, mais avec des variations extrêmes).
En réalité, une moyenne de 7% net sur 15 ans masque ces fluctuations brutales.
Mais il y a un problème.
Si tu retires 7% par an, une année à -20% par exemple, tu vas enlever un pourcentage conséquent à ton portefeuille, qui sera difficile à rattraper.
De ce fait, le capital fond, et les années suivantes, les gains peuvent ne pas compenser les ventes antérieures.
Gagner et perdre le même pourcentage ≠ équilibre
Il y a une erreur mathématique incomprise par la majorité des personnes : croire qu’une perte de -2% peut être compensée par un gain de +2% l’année suivante.
En réalité, quand tu perds un pourcentage, il faut gagner un pourcentage supérieur pour récupérer l’argent perdu.
Exemple :
- Année 1 : 100 000 $ → -2% = 98 000 $
- Année 2 : 98 000 $ → +2% = 99 960 $ (et non 100 000 $)
Dans ce cas, c’est une perte nette de 40 $ malgré un solde “0%” sur deux ans.
En effet, pour rattraper une perte de -2%, il faut un gain de +2.04% l’année suivante (car les intérêts composés s’appliquent sur le nouveau capital, qui est plus faible).
Les intérêts composés : un effet boule de neige… ou de neige fondante
Les intérêts composés fonctionnent comme une boule de neige : plus ton capital est important, plus les gains sont élevés.
Mais attention : si ton capital diminue (à cause d’une baisse des marchés ou de retraits), les gains futurs seront calculés sur une base réduite.
Par exemple, avec 50 000 $, un rendement de +10% rapporte 5 000 $. Mais si ton capital tombe à 45 000 $, le même rendement de +10%, ne te rapporte plus que 4 500 $ ( soit 500 $ de moins ).
- Avec 50 000 $, +10% = +5 000 $.
- Avec 45 000 $, +10% = +4 500 $ (soit 500 $ de moins pour la même performance).
Résultat : Après une mauvaise année, même un bon rendement peut ne pas suffire à compenser les pertes et les retraits.
Les pertes sont compliquées à rattraper : l’exemple de Paul
Quand tu commences à retirer ton patrimoine boursier pour devenir FIRE, la première année joue un un rôle important.
Prenons un capital de 1 000 000 $ avec un retrait annuel de 40 000 $ (4%).
Scénario 1 : Année positive (+10%)
- Gain boursier : +100 000 $ → Capital = 1 100 000 $.
- Retrait : 40 000 $ = 3.64% du nouveau capital.
- Capital final : 1 060 000 $ (le portefeuille croît malgré le retrait de 40 000 $).
Scénario 2 : Année négative (-2%)
- Perte boursière : -20 000 $ → Capital = 980 000 $.
- Retrait : 40 000 $ = 4.08% du nouveau capital (plus que 4% !).
- Capital final : 940 000 $ (-60 000 $ au total).
Pour rattraper les 60 000 $ perdus et revenir à 1 000 000 $ :
- Il faut un gain de +10.64% l’année suivante ! (et pas 10%)
- 940 000 $ + 10.64% = 1 040 000 $ → Retrait de 40 000 $ → 1 000 000 $.
En vérité, avec un retrait fixe de 4%, une année négative en bourse a un double impact.
- Ton capital diminue à cause de la baisse des marchés
- ton retrait de 40 000 $ représente un pourcentage de retrait plus élevé de ton nouveau capital (par exemple, 4,08 % au lieu de 4 %).
Cela signifie que tu puises davantage dans ton épargne, ce qui rend plus difficile la récupération des pertes.
Pourquoi 4% et pas 7% ? La réponse est dans les mauvaises années
La règle des 4% peut sembler conservative, surtout quand on sait que le S&P 500 rapporte en moyenne 7% net après frais. Mais la clé réside dans une réalité simple : ce ne sont pas les bonnes années qui posent problème, ce sont les mauvaises.
Pendant les années positives (qui sont majoritaires), retirer 4% au lieu de 7% signifie simplement que ton capital croît un peu moins vite, mais il continue de croître.
En vérité, le vrai défi, ce sont les années négatives : si le marché chute de -20% par exemple, retirer 4% revient en réalité à puiser davantage son patrimoine et retirer plus de 4% de ton capital (car sa valeur a baissé).
En résumé, voici les deux raisons principales de choisir 4% de retrait annuel au lieu de 7% :
- Flexibilité : 4% de retrait annuel est historiquement un bon équilibre entre les bonnes et mauvaises années du S&P 500.
- Durabilité : Sur 30 ans, un retrait de 4% d’un S&P 500 a historiquement 95% de chances de succès (prouvé par l’étude Trinity), contre un risque bien plus élevé d’épuisement avec 7% de retrait annuel

4% est un estimation. Pas une garantie
Retirer plus de 4% augmente le risque de voir son capital diminuer sur le long terme. Et soyons honnête, même un retrait de 4% par année est déjà risqué.
Concrètement, aucun placement ou aucun pourcentage de retrait ne garantit la préservation du patrimoine, la croissance ou d’éviter des pertes importantes.
Si tu veux investir et devenir FIRE, tu dois aussi accepter les risques de perte d’argent et des moments de dépréssion boursière.
Conclusion : Pourquoi retirer 4% en FIRE? (alors que le rendement est de 10%)
Le S&P 500 peut rapporter 7% net en moyenne, mais :
- Les mauvaises années amplifient l’impact des retraits (tu vends plus d’actions à bas prix).
- Les gains doivent compenser les pertes + les retraits (d’où le besoin de rendements supérieurs à 4%).
- 4% est historiquement un équilibre entre profit et préservation du capital sur le long terme.
Retirer moins que le rendement moyen, c’est se protéger contre une certaine dose d’imprévisibilité. La bourse et la liberté financière ne sont pas un revenu fixe, mais un outil à gérer avec discipline.
De ce fait, même si ton placement a un rendement annualisé supérieur à 7% net, retirer 4% par année reste un objectif plus réaliste sur le long terme.

Abonne-toi pour les nouveautés
Tu as un projet frugaliste ou minimaliste et tu souhaites une formation? Clique ”ici”.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Après 10 ans d’investissement en ETF : quel ETF je choisirais
- La liberté financière : pourquoi les premiers 100’000 sont les plus difficiles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugale et minimaliste.
Pour une question de transparence envers les lecteurs. Tous les produits conseillés sont dans le but de rendre la vie moins chère, plus simple et pour favoriser l’essentiel.
Essentiellement, mes seuls revenus avec ce blog viennent:
- Des formations que je réalise,
- Des codes promo pour les produits que j’utilise
- Des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
J’ai en effet décidé de créer ce blog pour me développer et aider les lecteurs qui recherchent une vie plus simple et plus économe.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre 😑
Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
Sans me rendre compte, j‘ai commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans son art de vie 😊
Pourquoi retirer 4% en FIRE ? (alors que le rendement est de 10%)
Règle FIRE : Pourquoi retirer 4% malgré des gains de 7%?
Laisser un commentaire