
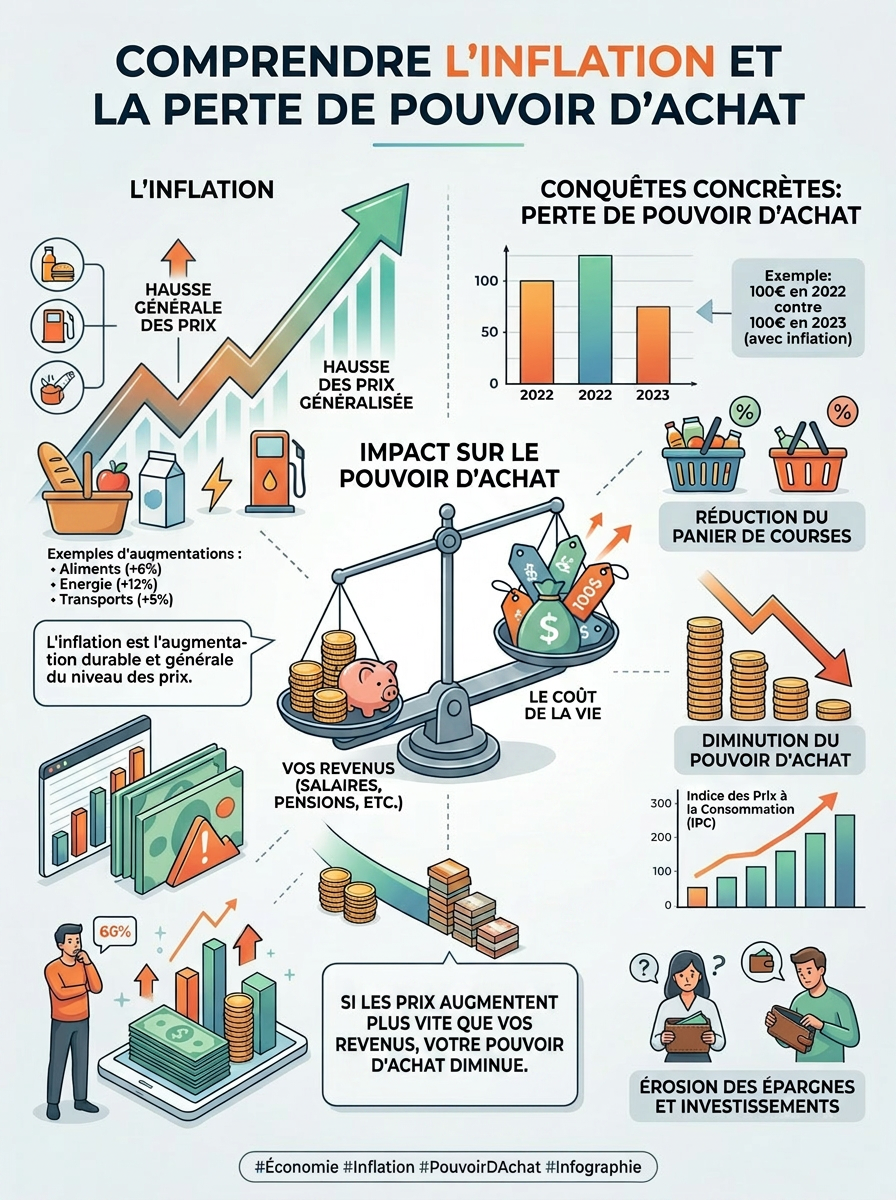
Dans cet article, nous allons parler d’un sujet qui revient chaque année dans les médias : l’inflation ! La question principale est : comment l’inflation influence-t-elle ta richesse ?
Produits recommandés


Qu’est-ce l’inflation ?
👉 En résumé, l’inflation est le changement de prix concernant biens et des services. Si l’inflation augmente, la vie coûte plus cher. Si elle diminue, la vie coûte moins cher.

▶ C’est pour cela que l’inflation influence notre pouvoir d’achat et influence notre richesse 🤔
Quand l’inflation augmente, les gens parlent plus. C’est normal, ils s’inquiètent de la baisse de leur pouvoir d’achat.
Pourquoi les prix augmentent-ils ?
Il n’existe pas une seule cause à l’inflation. Plusieurs facteurs peuvent faire augmenter les prix.
Les plus fréquents sont :
- une augmentation des coûts de production (énergie, matières premières, transport…)
- une hausse des salaires
- une forte demande pour un produit ou un service
- une baisse de l’offre (mauvaises récoltes, pénuries, conflits…)
Par exemple, si le prix du pétrole augmente, le coût du transport augmente également. Les entreprises répercutent alors une partie de cette hausse sur leurs prix.
À l’inverse, si les salaires augmentent dans un secteur, les entreprises peuvent également augmenter leurs prix afin de compenser leurs coûts.
👉 En réalité, l’inflation est souvent le résultat de plusieurs phénomènes qui se produisent en même temps.

L’historique de l’inflation
L’inflation est un phénomène normal dans une économie. Les prix n’augmentent pas chaque année de la même manière, mais sur le long terme, ils ont tendance à progresser.
En prenant les données historiques des 30 dernières années, on obtient approximativement les moyennes suivantes :
- Suisse : 1 à 2 % d’inflation par an
- France : environ 2 % d’inflation par an
- États-Unis : 2,5 à 3 % d’inflation par an
Ces valeurs sont des moyennes. Certaines années, l’inflation est proche de 0 %, voire négative. D’autres années, comme en 2022, elle peut être nettement plus élevée.
Pour réaliser des projections financières à long terme, beaucoup de personnes utilisent une hypothèse de 2% d’inflation par an. C’est une estimation simple, prudente et proche de la moyenne historique de nombreux pays développés.
En Suisse, je pense qu’un taux d’inflation de 1,5% par an sur le long terme est une estimation raisonnable.

Devons-nous nous inquiéter de l’inflation ?
Sûrement ! Mais il ne faut pas non plus en faire une montagne…
Selon moi, il y a 5 aspects essentiels à comprendre lorsqu’on parle d’inflation.
1. L’inflation moyenne est généralement faible en Suisse
Selon les données de l’Office fédéral de la statistique, l’inflation en Suisse est restée relativement faible sur le long terme. Entre 2014 et 2023, elle a été d’environ 1,1 % par an en moyenne, ce qui est nettement inférieur à celle de nombreux autres pays.
À titre de comparaison, sur la même période, la France a connu une inflation moyenne plus élevée, tout comme les États-Unis.
C’est pourquoi il est important de prendre du recul lorsqu’on entend qu’une année affiche une inflation de 0,5% ou 1%.
Sur le long terme, ces variations font partie du fonctionnement normal de l’économie. Les années où l’inflation atteint plusieurs pourcents, comme en 2022-2023 dans de nombreux pays, restent plus exceptionnelles.
2. L’inflation moyenne ne reflète pas forcément ton quotidien
L’inflation est calculée à partir d’un panier de biens et de services : alimentation, énergie, transports, logement, santé, loisirs, etc.
Mais chacun consomme différemment.
Par exemple :
- si tu utilises beaucoup ta voiture, la hausse du carburant t’impactera davantage
- si tu es locataire, l’évolution des loyers sera plus importante pour toi
- si tu cuisines toujours chez toi, la hausse des prix des restaurants te concernera peu
👉 En d’autres termes, ton inflation personnelle peut être très différente de l’inflation moyenne annoncée dans les médias.
Il est donc souvent plus utile d’observer l’évolution des prix des produits et services que tu consommes réellement.
3. L’inflation peut varier selon les régions
On parle souvent de l’inflation d’un pays, mais les prix n’évoluent pas forcément de la même manière partout.
Le coût du logement, des transports ou de certains services peut augmenter plus rapidement dans une région que dans une autre.
👉 Deux personnes vivant dans le même pays peuvent donc ressentir différemment les effets de l’inflation, selon leur lieu de vie et leurs habitudes de consommation.
4. Le salaire doit idéalement suivre l’inflation
L’inflation n’est pas un problème si ton revenu augmente au même rythme.
En revanche, si les prix augmentent plus vite que ton salaire pendant plusieurs années, ton pouvoir d’achat diminue. C’est-à-dire, tu peux acheter moins de biens et de services avec le même revenu.
En Suisse, les salaires ont globalement progressé au fil des années, mais cela ne signifie pas que chaque salarié a bénéficié de la même évolution.
👉 C’est pourquoi il est important de vérifier régulièrement si ton salaire suit au moins l’évolution du coût de la vie. Car si ce n’est pas le cas, tu perds du pouvoir d’achat.
5. Une inflation de 1-2% par année n’est pas catastrophique
Les gens pensent souvent que l’inflation est mauvaise. En réalité, une petite inflation annuelle est un bon signe.
Une inflation faible et stable (autour de 1-2 %) est généralement considérée comme saine pour une économie.
Pourquoi ?
- les entreprises investissent davantage
- les salaires ont tendance à augmenter
- les consommateurs continuent d’acheter
- l’économie évite la déflation (qui peut être plus problématique)
En réalité, ce sont surtout les inflations très élevées (5 %, 10 %, 20 %…) qui deviennent préoccupantes, car cela diminue le pouvoir d’achat des ménages, crée des faillites financières et instabilize fortement l’économie.
En quoi l’inflation impacte tes investissements ?
L’inflation ne réduit pas directement le rendement de ton portefeuille. En revanche, elle diminue le pouvoir d’achat de ton argent.
Prenons un exemple.
Imaginons que tu dépenses 40’000 CHF par année
Imaginons aussi que tu as investi 40’000 CHF pendant une année.
À la fin de l’année, ton portefeuille affiche un rendement de 8%.
Ton capital vaut donc : 43’200 CHF
Tu as gagné 3’200 CHF.
Mais si, pendant cette même année, l’inflation est de 2%, une partie de cette performance sert simplement à compenser la hausse générale des prix.
Ton rendement réel est donc : 8 % − 2 % = 6%
Au final, même si tu as gagné 3’200 CHF et tu vois +3’200 affiché sur ton compte, en vérité, ta capacité à dépenser n’est ”que” de 2’400 CHF.
Autrement dit, ton patrimoine a bien augmenté, mais ton pouvoir d’achat a progressé réellement d’environ 6%, et non de 8%. C’est cela l’inflation !
Exemple avec 40’000 CHF dépensés par an
Je suis allé sur un calculateur d’inflation1. Et j’ai simulé une inflation moyenne de 1.5% pendant 15 ans. Avec des dépenses annuelles de 40’000 CHF.

Une personne qui dépense 40’000 CHF par an avec une inflation de 1.5% par année, devra dépenser environ 10’000 CHF de plus dans 15 ans pour les mêmes dépenses. 😶
Pourquoi l’inflation est importante pour les personnes qui visent FIRE ?
Quelqu’un qui souhaite devenir financièrement libre doit toujours tenir compte de l’inflation.
Par exemple, imaginons que tu estimes avoir besoin de 1’000’000 CHF pour vivre de tes investissements.
Si tu atteins cet objectif dans 25 ans, 1’000’000 CHF n’aura plus le même pouvoir d’achat qu’aujourd’hui.
C’est pourquoi les calculs FIRE utilisent une de ces deux méthodes :
- 1) utiliser un rendement réel, c’est-à-dire un rendement après inflation.
Ils calculent le nombre FIRE en estimant une future inflation, comme l’exemple du sous-chapitre précèdent.
- 2) prévoir un nombre FIRE plus élevée
Ils augmentent légèrement le nombre FIRE. Par exemple, si tu dépenses 40’000 CHF par an, tu multiplies par 27 au lieu de 25 pour le nombre FIRE.
👉 Ce n’est pas le montant de ton patrimoine qui compte, mais ce qu’il te permettra réellement d’acheter une fois FIRE.
Comment éviter l’inflation ?
En réalité, il est impossible d’éviter complètement l’inflation.
En revanche, il est tout à fait possible d’en limiter les effets sur ton budget.
Une des solutions consiste à adopter un mode de vie plus minimaliste ou plus frugal.
👉 Plus tu réduis les dépenses qui ne t’apportent pas beaucoup de valeur, moins les hausses de prix auront d’impact sur tes finances.
Par exemple, imaginons qu’une marque de boissons sucrées augmente fortement ses prix.
Si tu décides simplement de ne plus en acheter, cette hausse ne t’affecte plus.
En réalité, diminuer les dépenses signifie limiter l’impact de l’inflation.
Le principe est le même pour de nombreuses dépenses discrétionnaires : restaurants, vêtements, abonnements, gadgets, etc.
⚠️ En revanche, tu ne pourras jamais supprimer totalement l’impact de l’inflation, car certaines dépenses restent indispensables (logement, alimentation, énergie, assurances…).
L’objectif n’est donc pas d’éviter l’inflation, mais de réduire la part de ton budget qui y est exposée.
Conclusion
L’inflation fait partie du fonctionnement normal d’une économie. En Suisse, elle est historiquement faible, mais elle réduit malgré tout progressivement le pouvoir d’achat de ton argent.
L’essentiel n’est pas de craindre chaque variation de l’inflation, mais de comprendre son impact sur tes finances personnelles.
En résumé :
- l’inflation moyenne est différente de ton inflation personnelle
- ton salaire devrait idéalement évoluer au minimum au même rythme que l’inflation, afin de ne pas perdre de l’argent
- investir sur le long terme permet de préserver le pouvoir d’achat de ton patrimoine, même si une partie de ta rentabilité sera mangé par l’inflation
- réduire ou diminuer les dépenses limite l’impact de l’inflation, n’hésite pas à ne dépenser que l’essentiel pour limiter l’impact de l’inflation sur ton portemonnaie
👉 Finalement, le meilleur moyen de protéger ta richesse est de combiner une bonne gestion de ton budget avec des investissements adaptés à tes objectifs.
FAQ : Comment l’Inflation influence ta richesse?
Qu’est-ce que l’inflation ?
L’inflation correspond à l’augmentation générale des prix des biens et des services au fil du temps. Lorsque les prix augmentent, ton pouvoir d’achat diminue. C’est-à-dire, avec la même somme d’argent, tu peux acheter moins de choses.
Quelle est l’inflation moyenne en Suisse ?
Sur les 30 dernières années, l’inflation en Suisse a été d’environ 1 à 2 % par an, ce qui en fait l’un des pays développés où l’inflation est la plus faible.
Quelle est l’inflation moyenne en France ?
Sur le long terme, l’inflation en France est proche de 2 % par an. Certaines années peuvent être beaucoup plus élevées ou plus faibles, mais cette valeur constitue une bonne moyenne historique.
Pourquoi l’inflation réduit-elle le pouvoir d’achat ?
Parce que les prix augmentent avec le temps. Si ton salaire ou ton patrimoine n’augmente pas au même rythme, tu peux acheter moins de biens et de services qu’auparavant.
Comment protéger son argent contre l’inflation ?
La meilleure solution consiste à investir une partie de son patrimoine sur le long terme dans des placements capables de générer un rendement supérieur à l’inflation. Une bonne gestion de son budget permet également de limiter son impact.
Peut-on éviter complètement l’inflation ?
Non. En revanche, il est possible d’en limiter les effets en réduisant les dépenses non essentielles, en évitant la surconsommation et en investissant son épargne.
Quel est un bon taux d’inflation pour faire des projections financières ?
Pour réaliser des simulations sur plusieurs années, beaucoup d’investisseurs utilisent une hypothèse de 2 % d’inflation par an. Pour la Suisse, une hypothèse de 1,5 % est également cohérente avec les données historiques.
L’inflation est-elle toujours mauvaise ?
Pas forcément. Une inflation faible et stable est généralement considérée comme normale dans une économie. Ce sont surtout les périodes d’inflation élevée qui peuvent réduire fortement le pouvoir d’achat des ménages.
Comment l’Inflation influence ta richesse?
Abonne-toi pour les nouveautés
Tu as un projet frugaliste et tu souhaites une formation? Clique ”ici” et rempli le formulaire
Je te propose de lire mon onglet ”Frugaliste” pour lire les principaux changement pour économiser et devenir financièrement indépendant le plus vite possible.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Après 10 ans d’investissement en ETF : quel ETF je choisirais
- La liberté financière : pourquoi les premiers 100’000 sont les plus difficiles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugal et/ou minimaliste.
Pour une question de transparence envers les lecteurs, tous les produits conseillés sont dans le but de rendre la vie moins chère et plus simple.
Essentiellement, mes seuls revenus avec ce blog viennent des formations que je réalise, des codes promo pour les produits que j’utilise et des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
Face à une éducation financière pas très efficace, comme fut mon cas auparavant. J’ai en effet décidé de créer ce blog suite à un changement de ma vie depuis mes débuts de ma vie adulte.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre. Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
J’ai aussi sans me rendre compte commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Depuis quelques années je me sens heureux et je m’enrichis d’une façon que j’aurai jamais imaginé vu que j’ai un salaire moyen en Suisse.
C’est dans ce but que j’ai décidé de créer ce blog. Afin de partager, apprendre et enseigner avec d’autres personnes qui recherchent à la liberté, la simplicité et la richesse à long terme.
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans sa vie et j’ai trouvé un équilibre entre ces art de vie sans atteindre les extrêmes.
Comment l’Inflation influence ta richesse?
Laisser un commentaire