
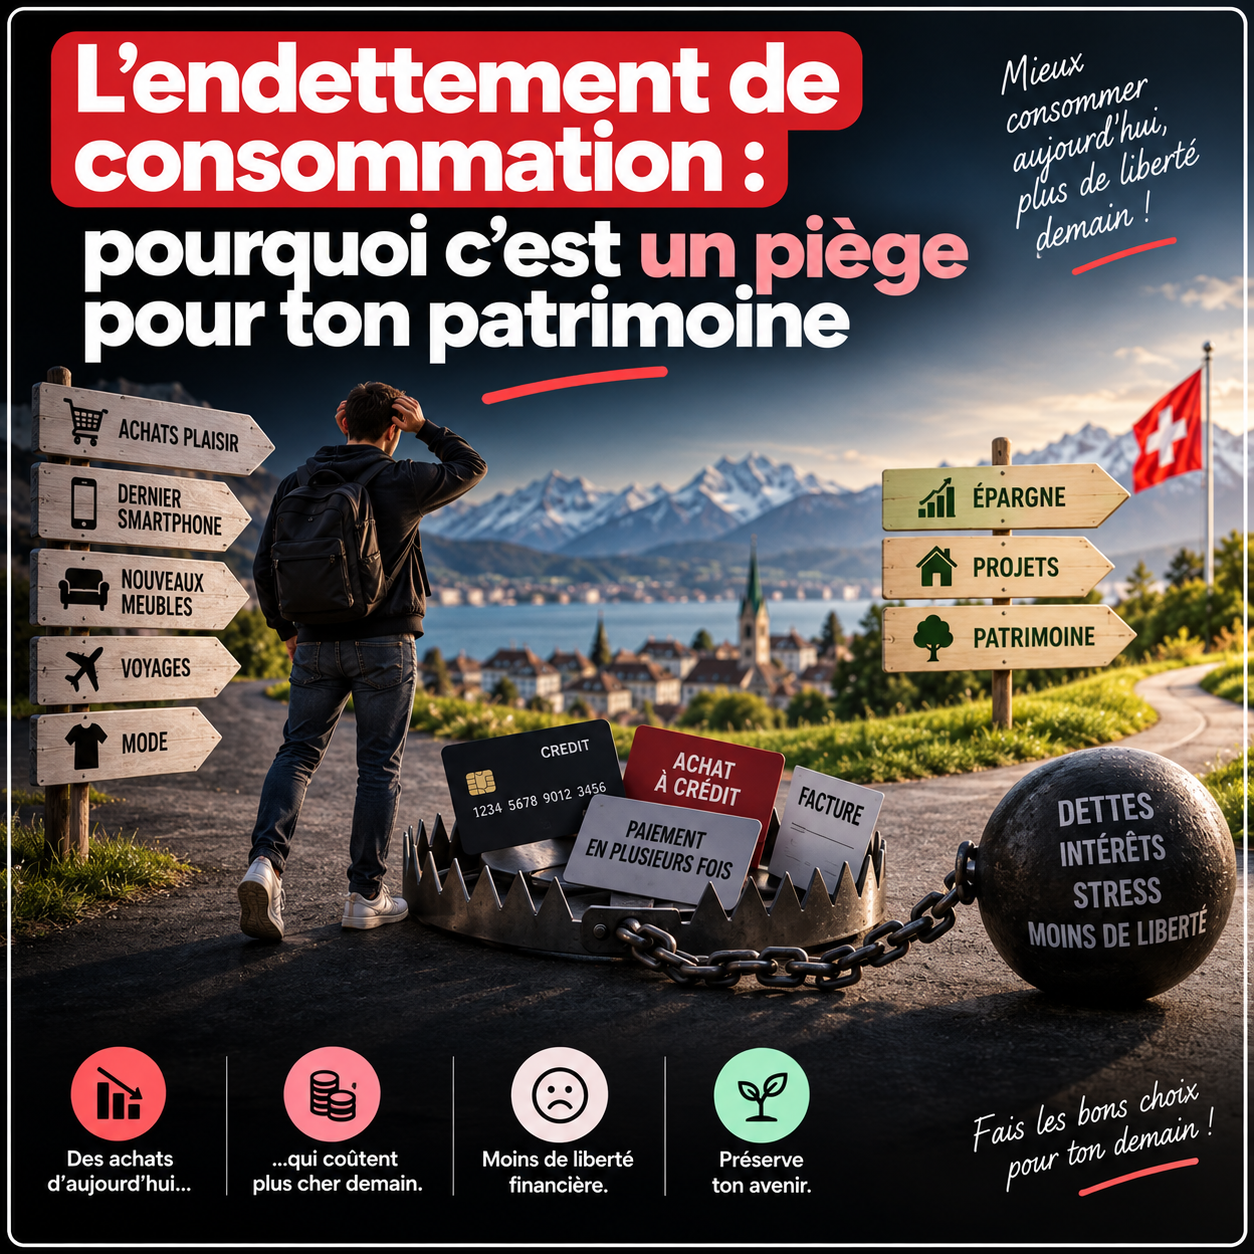
L’endettement de consommation : pourquoi c’est un piège pour ton patrimoine
Dettes productives VS dettes de consommation
Certaines dettes peuvent être bénéfiques si elles sont bien gérées, comme par exemple, un crédit immobilier pour une résidence principale ou un emprunt pour créer une entreprise.
Cependant, il existe une autre catégorie de dettes beaucoup plus problématique et nuisible : les dettes de consommation.
Selon mon avis, l’endettement de consommation est l’un des plus grands obstacles à la liberté financière !
Dans cet article, l’endettement de consommation : pourquoi c’est un piège pour ton patrimoine, nous allons voir :
- pourquoi les dettes de consommation peuvent freiner ton enrichissement
- comment les gens s’endettent très facilement
- quelles sont les conséquences économiques de ces choix
Statistiques concernant l’endettement
Selon le journal econostrum, environ 15% des ménages suisses rencontrent des retards de paiement en raison de difficultés économiques. Paradoxalement, de plus en plus de familles ont des dettes de consommation.1
En France, il y a environ 10 millions de personnes surendettés. Environ 60% des dettes concerne des dettes de consommation.

Qu’est-ce qu’une dette de consommation ?
Une dette de consommation est un emprunt réalisé pour acheter un bien ou un service qui perd de la valeur rapidement ou qui est consommé immédiatement.
Par exemple :
- Acheter un smartphone à crédit
- Financer des vacances avec un prêt
- Utiliser une carte de crédit sans rembourser le solde
- Financer une voiture trop chère pour son budget
- Utiliser des services « acheter maintenant, payer plus tard »
👉 Contrairement à un investissement, ces dépenses ne génèrent généralement aucun revenu futur.
Tu consommes aujourd’hui de l’argent que tu n’as pas encore gagné. Et pire encore, tu es en train de t’endetter pour quelque chose qui ne te rapportera rien plus tard.
Pourquoi la dette est un problème pour un frugaliste ?
Le frugalisme consiste principalement à augmenter l’écart entre ses revenus et ses dépenses afin d’épargner et d’investir davantage.
La dette produit exactement l’effet inverse !!
- Chaque mensualité réduit ton épargne disponible.
- Chaque intérêt payé enrichit la banque plutôt que ton patrimoine.
Au lieu d’avancer vers la liberté financière, tu recules ! Car en vérité:
👉 Un frugaliste cherche à mettre son argent au travail.
👉 Une dette de consommation oblige ton futur salaire à travailler pour rembourser des achats du passé.
C’est comme mettre une boule dans une pente en descendant… et espérer que la boule monte 🤔
L’effet psychologique de l’endettement
L’un des dangers les moins visibles de la dette est son impact psychologique.
Quand une personne possède plusieurs crédits, elle peut ressentir :
- Du stress
- De l’anxiété
- Une perte de contrôle de ses finances
- Une dépendance au salaire mensuel
Malheureusement, certaines personnes ne travaillent plus pour atteindre leurs objectifs. Elles travaillent uniquement pour rembourser leurs dettes 😐.
Cette situation peut devenir extrêmement pesante sur plusieurs années.

Les exemples les plus fréquents d’endettement
Le smartphone à crédit
Un téléphone à 1’200 CHF semble moins cher lorsqu’on propose de payer seulement 50 CHF par mois.
Pourtant, le prix à payer reste le même (en vérité, il est même plus cher à cause des intérêts).
Le paiement mensuel donne simplement l’impression que l’achat est plus abordable. Mais en réalité, cela reste une dépense très chère pour le client.
C’est une technique marketing très utilisée.
La voiture trop chère
La voiture est probablement l’un des plus grands destructeurs de patrimoine 😐.
Beaucoup de personnes choisissent leur véhicule selon la mensualité plutôt que selon le prix total.
Par exemple :
- Crédit automobile : 500 CHF par mois
- Durée : 5 ans
Cela représente 30’000 CHF au total.
Pendant ces 5 années, ces 500 CHF ne peuvent ni être épargnés ni être investis.
Les vacances financées par un crédit
Les vacances créent des souvenirs magnifiques.
Mais les rembourser pendant plusieurs années est beaucoup moins agréable.
Quand les souvenirs disparaissent mais que les mensualités restent, le plaisir diminue rapidement.
Les cartes de crédit
Les cartes de crédit sont abordables lorsqu’elles sont remboursées chaque mois.
En revanche, lorsqu’un solde est reporté, les taux d’intérêts peuvent devenir extrêmement élevés.
Certaines personnes finissent par payer plusieurs fois la valeur de leurs achats initiaux à cause des intérêts.
Le coût caché de la dette
La plupart des gens regardent uniquement les intérêts. Mais le véritable coût est souvent ailleurs.
Prenons un exemple simple.
Tu empruntes 5’000 CHF pour acheter des biens de consommation. En conséquence, ces 5’000 CHF ne sont pas investis.
Supposons qu’ils auraient généré 7 % par année en bourse pendant 20 ans.
Au final, les 5’000 CHF auraient pu devenir environ 19’000 CHF.
Voici un tableau pour mieux comprendre :
| Situation après 20 ans | Personne A : Investit 5’000 CHF | Personne B : Dépense 5’000 CHF à crédit |
|---|---|---|
| Montant initial | 5’000 CHF | 5’000 CHF |
| Utilisation de l’argent | Investissement en bourse | Achat d’un bien de consommation avec dette |
| Rendement moyen annuel | 7 % par an | 0 % |
| Valeur après 20 ans | ≈ 19’000 CHF | 0 CHF |
| Intérêts payés | 0 CHF | – 500 CHF |
| Perte de valeur du bien | / | – 5’000 CHF |
| Patrimoine final généré | +19’000 CHF | 0 CHF |
| Écart de richesse entre les deux personnes | – 19’500 CHF |
👉 Le coût réel n’est donc pas seulement la dette. C’est aussi le manque de placement !
Pourquoi les banques aiment les dettes de consommation ?
La réponse est simple. Parce qu’elles sont… rentables.
Plus une personne emprunte :
- Plus elle paie d’intérêts
- Plus elle paie de frais
- Plus elle dépend du système bancaire
- Plus la banque peut mettre la pression sur le client
Cela ne signifie pas que les banques sont mauvaises. Mais en réalité, leurs intérêts économiques ne sont pas toujours alignés avec ceux du client.
- Ton objectif est d’accumuler du patrimoine.
- Leur objectif est de vendre des services financiers.
Les objectifs ne sont pas les mêmes.

Comment éviter les dettes de consommation ?
Voici quelques règles simples :
Attendre avant d’acheter
Lorsque tu souhaites acheter quelque chose d’important, attends quelques jours.
Très souvent, l’envie disparaît.
Épargner avant de consommer
Au lieu d’acheter à crédit, constitue une réserve d’argent.
Ensuite, achète comptant.
Éviter les mensualités
Quand un vendeur insiste sur le paiement mensuel plutôt que sur le prix total, cela doit attirer ton attention.
Analyse toujours le coût global.
Construire un fonds d’urgence
Une réserve financière évite de devoir emprunter lors d’une dépense imprévue.
Toutes les dettes sont-elles mauvaises ?
Non. Certaines dettes peuvent être utiles.
Par exemple :
- Un crédit immobilier raisonnable
- Un prêt pour développer une entreprise rentable
Cependant, même dans ces cas, il faut analyser les risques et les possibilités de remboursement.
Une dette est toujours une obligation financière et un poids considérable dans ton budget.

Conclusion
Selon mon avis, la dette de consommation est l’un des plus grands ennemis de la liberté financière.
Elle:
- réduit la capacité d’épargne
- diminue les possibilités d’investissement
- peut générer du stress pendant plusieurs années
Un frugaliste cherche à accumuler des actifs qui produisent des revenus. Cependant, une dette de consommation fait exactement l’inverse : elle transforme les revenus futurs en remboursements.
👉 Chaque fois que tu évites une dette inutile, tu fais un pas vers la liberté financière !
👉 Chaque fois que tu achètes comptant grâce à ton épargne, tu renforces ton patrimoine.
En conclusion, si tu as une dette de consommation actuellement, rembourse-la le plus rapidement possible. Et surtout, évite d’en contracter une nouvelle dette qui va t’appauvrir.
Parfois, pour s’enrichir, le plus simple est simplement de ne pas dépenser inutilement.
FAQ : L’endettement de consommation : pourquoi c’est un piège pour ton patrimoine
Qu’est-ce qu’une dette de consommation ?
Une dette de consommation est un emprunt utilisé pour financer un bien ou un service qui perd rapidement de la valeur ou qui est consommé immédiatement. Par exemple : un smartphone à crédit, des vacances financées par un prêt ou une voiture trop chère pour son budget.
Pourquoi les dettes de consommation sont-elles dangereuses ?
Les dettes de consommation réduisent la capacité d’épargne, augmentent les dépenses mensuelles et empêchent souvent d’investir son argent. Elles peuvent également générer du stress financier et ralentir l’accès à la liberté financière.
Quelle est la différence entre une dette productive et une dette de consommation ?
Une dette productive peut permettre de créer ou d’augmenter un patrimoine, comme un crédit immobilier raisonnable ou un prêt pour développer une entreprise rentable. À l’inverse, une dette de consommation finance généralement des biens qui perdent de la valeur et ne génèrent aucun revenu.
Pourquoi les mensualités peuvent-elles être trompeuses ?
Les mensualités donnent l’impression qu’un achat est abordable. Pourtant, elles masquent souvent le coût total du crédit. Une voiture à 500 CHF par mois pendant 5 ans représente par exemple une dépense totale de 30’000 CHF.
Comment les cartes de crédit peuvent-elles devenir un problème ?
Une carte de crédit est pratique lorsqu’elle est remboursée intégralement chaque mois. En revanche, lorsque le solde est reporté, les intérêts peuvent devenir très élevés et augmenter fortement le coût réel des achats.
Quel est le coût caché d’une dette de consommation ?
Le coût caché est souvent le manque d’investissement. Par exemple, 5’000 CHF investis à 7% par année pendant 20 ans pourraient atteindre environ 19’000 CHF. Utiliser cet argent pour de la consommation signifie renoncer à cette croissance potentielle.
Pourquoi les voitures financées à crédit peuvent-elles nuire au patrimoine ?
Une voiture perd généralement de la valeur chaque année. En plus des intérêts du crédit, le propriétaire subit la dépréciation du véhicule tout en immobilisant une partie importante de son budget mensuel.
Comment éviter les dettes de consommation ?
Pour éviter les dettes de consommation, il est conseillé d’épargner avant d’acheter, de constituer un fonds d’urgence, d’éviter les paiements échelonnés et d’attendre quelques jours avant les achats importants afin de limiter les achats impulsifs.
Les dettes de consommation empêchent-elles de devenir financièrement libre ?
Elles peuvent fortement ralentir le processus. Chaque mensualité réduit le montant disponible pour épargner et investir. À long terme, cela diminue la capacité à construire un patrimoine et à atteindre l’indépendance financière.
Faut-il rembourser une dette de consommation avant d’investir ?
Dans la plupart des cas, oui. Les intérêts des dettes de consommation sont souvent supérieurs au rendement garanti que l’on peut obtenir avec l’épargne. Rembourser rapidement ces dettes permet généralement d’améliorer sa situation financière.
L’endettement de consommation : pourquoi c’est un piège pour ton patrimoine
Abonne-toi pour les nouveautés
Tu as un projet frugaliste ou minimaliste et tu souhaites une formation? Clique ”ici”.
N’hésite pas à lire mes Pages
- À propos de moi
- Épargne / Frugalisme
- Blog
- Boutique
- Contact
- Formation / E-book
- Investissement
- Minimaliste
- Mon compte
- Newsletter
- Panier
- Validation de la commande
Derniers articles
- Après 10 ans d’investissement en ETF : quel ETF je choisirais
- La liberté financière : pourquoi les premiers 100’000 sont les plus difficiles
- Le meilleur conseil du monde pour économiser
- La banque Neon, le résumé
- Comment la digitalisation influence le minimaliste?
Comment vit ce blog?
Globalement, ce blog vit du partage d’un mode de vie frugale et minimaliste.
Pour une question de transparence envers les lecteurs. Tous les produits conseillés sont dans le but de rendre la vie moins chère, plus simple et pour favoriser l’essentiel.
Essentiellement, mes seuls revenus avec ce blog viennent:
- Des formations que je réalise,
- Des codes promo pour les produits que j’utilise
- Des dons que les lecteurs font en échange d’informations neutres.
À propos de Moi
J’ai en effet décidé de créer ce blog pour me développer et aider les lecteurs qui recherchent une vie plus simple et plus économe.
Comparativement à avant, j’étais une personne qui consommais beaucoup jusqu’au jour où j’ai compris que ma consommation me rendais plus triste et plus pauvre 😑
Désormais, je privilégie le minimum de mes besoins pour être heureux et atteindre ma liberté financière.
Sans me rendre compte, j‘ai commencé à privilégier l’épargne et les investissements pour dépendre d’un patron le moins longtemps possible et pour accélérer mes projets personnels.
Depuis quelques années je me sens heureux et je m’enrichis d’une façon que j’aurai jamais imaginé vu que j’ai un salaire moyen en Suisse.
C’est dans ce but que j’ai décidé de créer ce blog. Afin de partager et apprendre avec d’autres personnes qui recherchent à la liberté et la simplicité 😉
Es-tu plutôt minimaliste ou frugaliste Jonny?
Je suis aussi bien minimaliste que frugaliste. Toutefois, il y a des situations où je me penche plus vers un art de vie.
Pour conclure, je pense que le plus important est se sentir confortable dans son art de vie 😊
L’endettement de consommation : pourquoi c’est un piège pour ton patrimoine
Laisser un commentaire